「名前を書いてハンコを押すだけだから」――親族や親しい友人からそう頼まれ、安易に書類へ署名して人生を狂わせてしまうケースは後を絶ちません。日常生活で何気なく耳にする「保証人」と「連帯保証人」ですが、法律上の責任の重さには天地の開きがあります。
2020年の民法改正から数年が経過した現在も、保証債務をめぐるトラブルや自己破産への追い込みは深刻な社会問題です。知らなかったでは済まされない両者の法的な境界線と、身を守るために知っておくべき防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:連帯保証人には債権者の請求を拒否できる「3大権利」が一切なく、実質的に主債務者(本人)と同等の重い返済義務を負う。
- 要点2:民法改正により個人の根保証契約には「極度額(上限額)」の定めが義務化されたが、依然として借金肩代わりリスクは極めて高い。
- 要点3:保証人の地位は死亡しても相続されるため、万が一の際は相続放棄の検討や、依頼された際の「角が立たない断り方」の知識が必須となる。
【決定的な違い】保証人と連帯保証人を分ける「3大権利」の有無とは?
法律上、単なる「保証人(普通保証人)」と「連帯保証人」を分ける最大の分水嶺は、法律で定められた3つの権利(催告の抗弁権・検索の抗弁権・分別の利益)を持っているかどうかにあります。この権利の有無こそが、返済を拒否できるかどうかの決定的な差となります。
まず1つ目が催告の抗弁権(さいこくのこうべんけん)です。債権者から「代わりに払ってほしい」と請求された際、普通の保証人であれば「先に借りた本人へ請求してください」と主張できます。しかし、連帯保証人にはこの権利がありません。債権者が本人を飛び越えていきなり連帯保証人に全額請求してきたとしても、法的に一切拒否できない仕組みです。
2つ目は検索の抗弁権(けんさくのこうべんけん)です。本人がお金や不動産などの財産を持っているにもかかわらず返済を渋っている場合、保証人なら「本人の財産を先に差し押さえてください」と突っぱねることができます。ところが連帯保証人は、本人の懐にいくら余裕があろうと、請求されたら自分の財産から即座に支払わなければなりません。
そして3つ目が分別の利益(ぶんべつのりえき)です。例えば1,000万円の借金に対して保証人が2人いる場合、普通保証人なら頭割りされた500万円のみを負担すれば足ります。一方、連帯保証人には分別の利益が認められておらず、保証人が何人いようと各自が1,000万円全額の返済義務を背負い続けます。つまり、連帯保証人とは「実質的にもう1人の債務者そのもの」なのです。
「名前を貸すだけ」の悲劇|連帯保証人が背負う借金リスクと自己破産の現実
金融の現場において、連帯保証人のリスクは主債務者の倒産時により鮮明になります。多くの人が「本人が破産手続きを取れば、借金そのものが消滅する」と誤解しがちですが、現実は真逆です。
主債務者が自己破産を申し立てて免責が認められた場合、免除されるのはあくまで本人個人の返済義務に過ぎません。貸金業者や銀行などの債権者は、回収不能になった残債の全額を、即座に連帯保証人へ一括請求します。利息や遅延損害金が上乗せされた巨額の請求が突然届き、一括で支払えない連帯保証人自身も連鎖的に自己破産へと追い込まれる構造がここにあります。
「自分は1円も借りていないのに、他人の借金のせいで住居や財産をすべて失う」という悲惨な事態は、すべて連帯保証契約を締結した瞬間から法的に確定しているリスクです。
2020年民法改正の現在地|個人保証を守る「極度額」のルール
こうした保証人の過酷な被害を抑制するため、2020年4月に施行された改正民法では、個人が結ぶ「根保証契約(継続的に発生する不特定の債務を保証する契約)」に対して厳格な制限が課されました。
最大の変化は、書面または電磁的記録によって「極度額(責任を負う上限金額)」を明記しなければ契約自体が無効になるというルールです。かつてのように「将来発生する損害のすべてを無限に肩代わりさせられる」という理不尽な事態は法律上防がれるようになりました。
さらに、事業資金の融資において経営者以外の第三者が個人保証人になる場合は、公正証書の作成を通じた意思確認が原則として義務付けられています。とはいえ、明確に合意された極度額の範囲内であれば、依然として全額請求を受けるリスクに変わりはありません。法改正によって保護が手厚くなったとはいえ、安易な署名が危険である本質は不変です。
賃貸借契約・住宅ローンにおける実務上の違い
生活に身近な契約シーンでも、保証の形態は大きく異なります。日々の契約で直面する代表的な2つのケースを整理します。
アパートやマンションの賃貸借契約における連帯保証人の条件は、家賃滞納だけでなく、借主が部屋を汚損・破損させた場合の原状回復費用や、万が一の孤独死等に伴う損害賠償までカバーすることが求められます。現在では民法改正の影響もあり、親族に頼む形から「家賃保証会社」の利用を必須とする物件が主流です。保証会社を利用する場合は所定の保証料を支払うことで、知人や親族に重い責任を負わせずに契約を結ぶことが可能になっています。
一方、マイホーム購入時の住宅ローンにおける連帯債務と連帯保証の違いにも注意が必要です。連帯保証人は「主債務者が返済不能になった際に責任を負う立場」ですが、連帯債務は「夫婦や親子が2人で1つの借入れを共同で背負う契約形態」を指します。連帯債務者は当初から主債務者と同等に毎月の返済義務を負う一方、夫婦それぞれが住宅ローン控除を受けられるなどの税制上のメリットが存在します。権利と義務の性質が根本から異なるため、契約前の綿密な試算が欠かせません。
死亡しても消えない義務|連帯保証人の相続と相続放棄
「保証人が亡くなれば、その責任も消滅する」という認識も危険な誤解です。法的に、連帯保証人としての地位や債務は遺産とともに法定相続人へ相続されます。
親が他人の連帯保証人になっていたことを知らずに遺産を相続した場合、数年後に突然見知らぬ債権者から巨額の督促状が届き、子どもが借金を背負わされる事態が実際に起こり得ます。
このような理不尽な負の遺産から身を守る唯一の手段が、家庭裁判所での相続放棄です。相続放棄の手続きは原則として「自己のために相続の開始があったことを知った時から3か月以内」に行う必要があります。親族が亡くなった際は、預貯金や不動産といったプラスの財産だけでなく、保証人契約の有無を含めたマイナスの負債調査を早期に進めることが極めて重要です。
頼まれたときの賢い対処法|角を立てずに断る理由の作り方
親族や友人、職場の上司などから「連帯保証人になってほしい」と頼まれた際、関係性を壊さずに断るにはどうすべきでしょうか。情に流されて曖昧な態度を取ると、かえって相手の期待を引っ張り、最終的なトラブルを深刻化させます。
最も有効なのは、「第三者や家庭の絶対的なルール」を理由にして断る手法です。
- 家族・配偶者とのルールを理由にする:「家族会議で、いかなる理由があっても誰の保証人にもならないと固く約束している」と伝えることで、個人的な好意の問題ではなく家庭内の規律として断ることができます。
- ライフプランや借入制限を理由にする:「近々、住宅ローン(または教育ローン・事業資金)の審査を控えており、他人の保証人になると審査に確実に落ちてしまう」という理由は、相手も無理強いしにくい極めて説得力のある口実です。
- 代替案として保証会社を勧める:「力になりたいのは山々だが、保証人にはなれない。代わりに保証会社を利用する方法を一緒に探さないか」と提案することで、相手への敬意を保ちながら明確に拒絶できます。
【保証人と連帯保証人の違い】に関するよくある質問(FAQ)
Q1:賃貸の連帯保証人と「保証会社」は何が違うのですか?
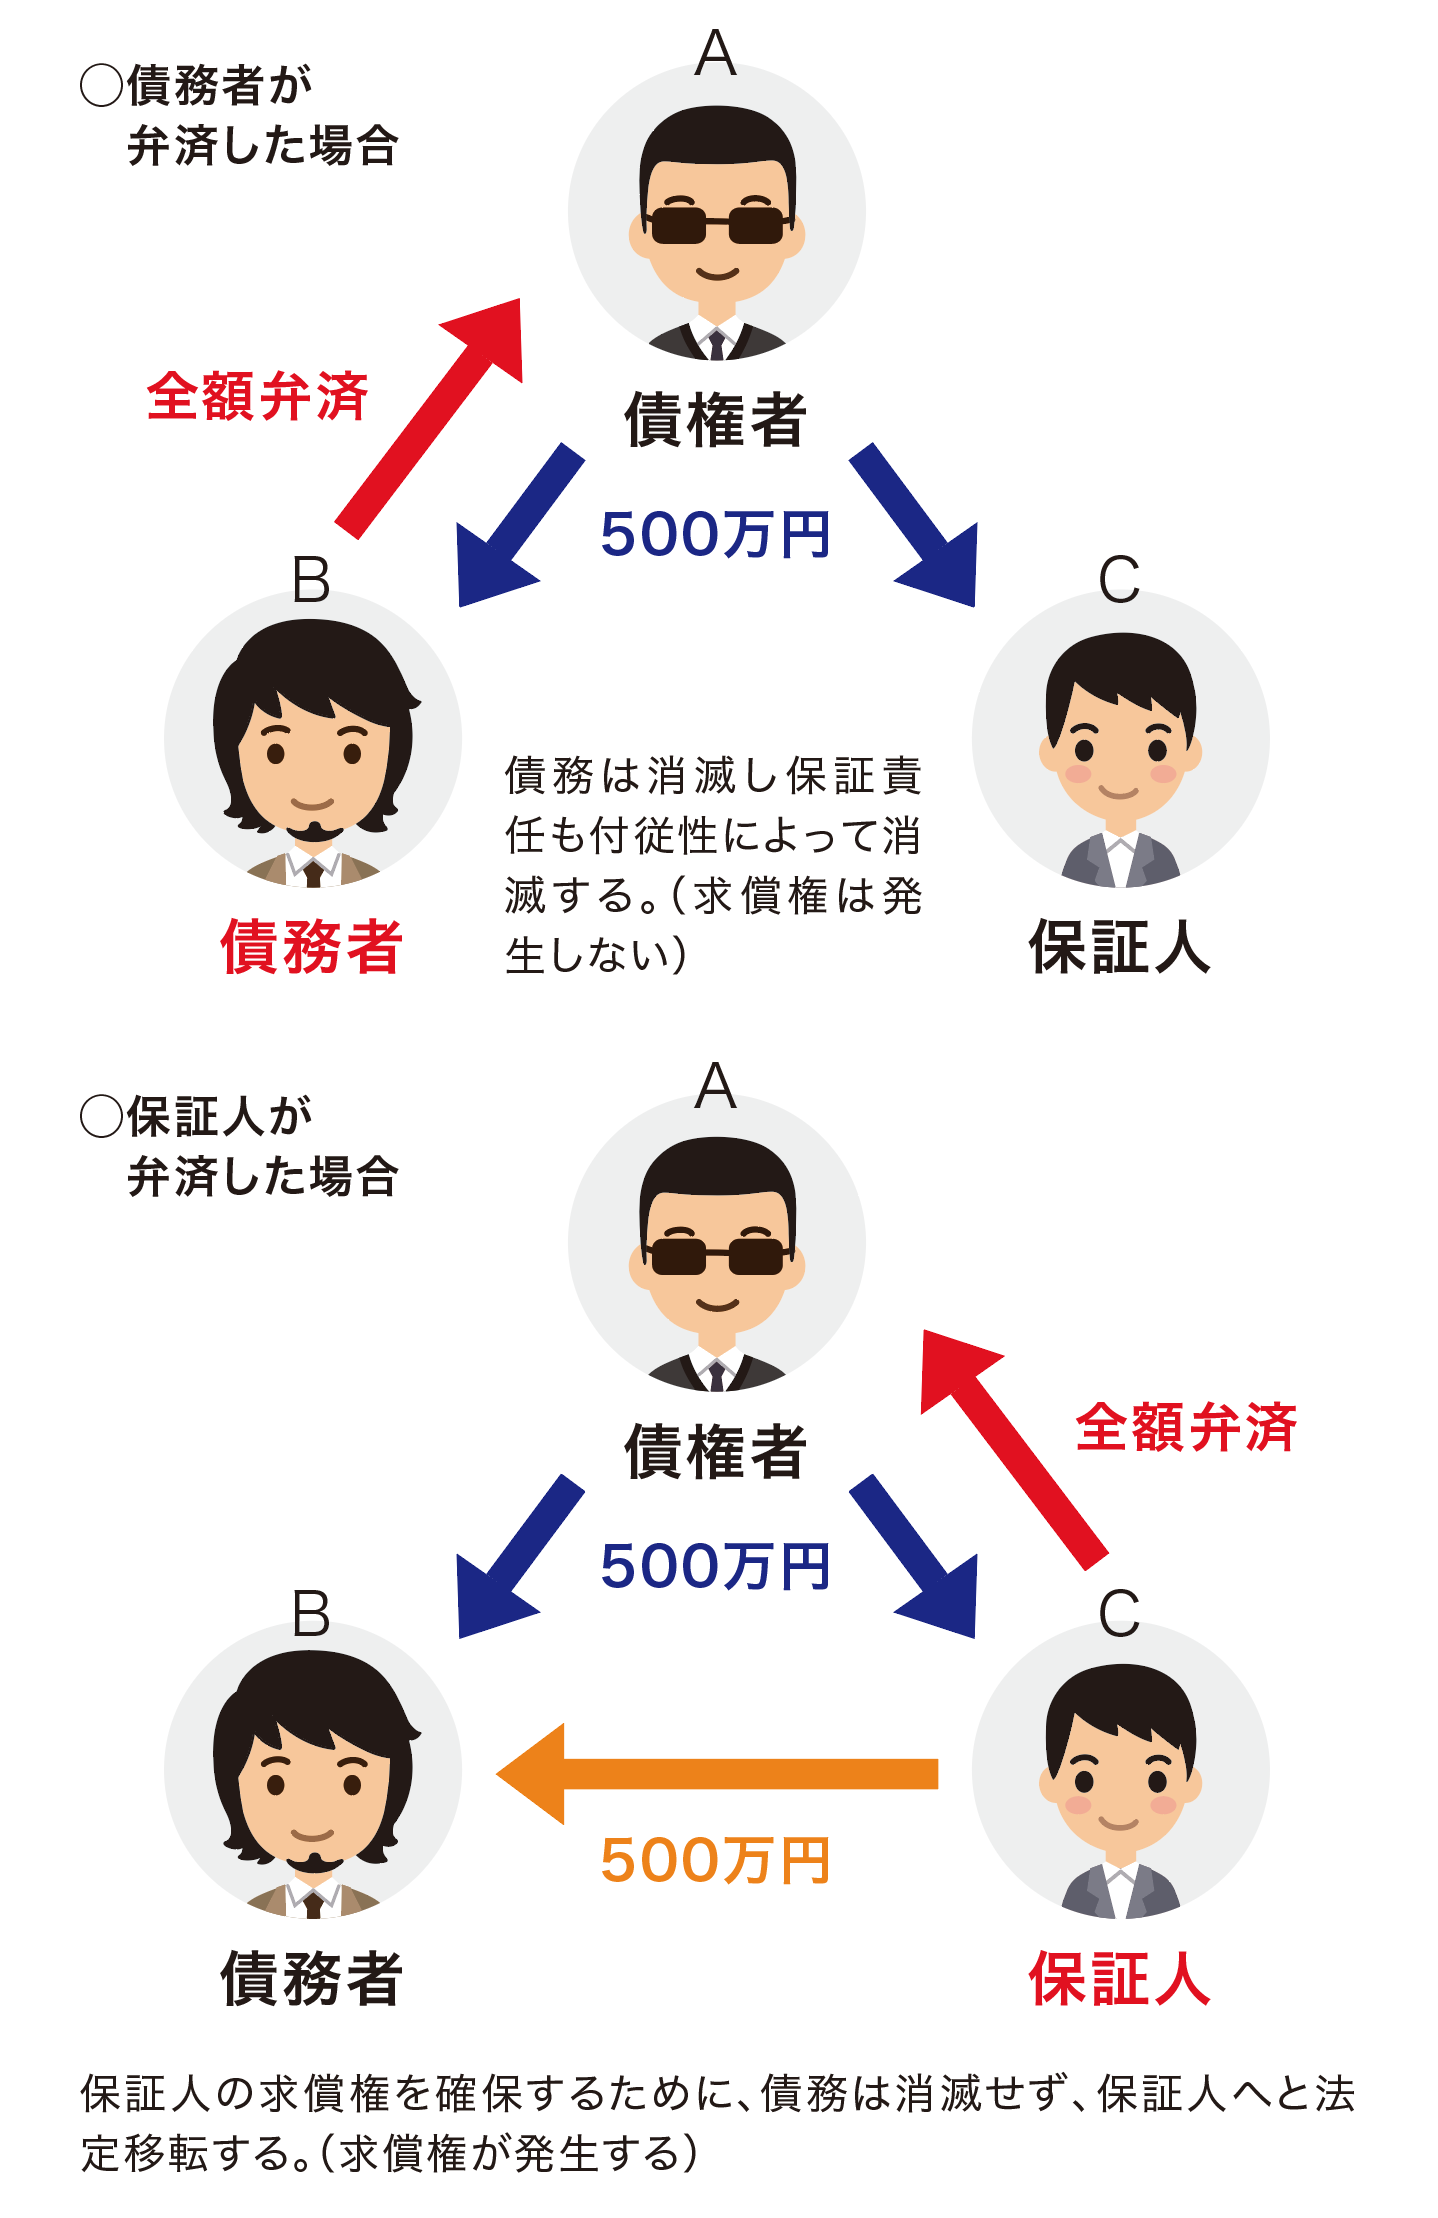
A1:連帯保証人は個人の信用と財産を担保にするのに対し、保証会社は保証料を受け取って家賃の立て替え払いを行う専門法人です。保証会社を利用すれば、滞納時に保証会社が大家へ一時立て替えを行いますが、その後入居者本人へ求償権(返還請求)が行使されます。
Q2:主債務者に十分な収入があるのに、連帯保証人へ先に請求が来ることはありますか?
A2:法的には十分にあり得ます。連帯保証人には「催告の抗弁権」や「検索の抗弁権」がないため、債権者は主債務者への督促をスキップして連帯保証人に直接請求することが可能です。実務上は本人へ督促するのが一般的ですが、連絡がつかない場合などは即座に連帯保証人へ連絡がいきます。
Q3:一度結んだ連帯保証人の契約を、途中で勝手に解約することはできますか?
A3:原則として連帯保証人の一方的な都合による途中解約はできません。解約するには債権者(銀行や大家など)の同意が必要であり、同等以上の返済能力を持つ「代わりの連帯保証人」を立てるか、残債を一括返済するなどの極めて厳しい条件を満たす必要があります。
まとめ:曖昧な承諾を排し、正しい法的知識で生活を防衛する
保証人と連帯保証人の間にある「3大権利」の差は、個人の生活と将来を左右するほど巨大なものです。「少しの間だけ」「名前を貸すだけ」という甘い言葉の裏には、主債務者のすべての負債を無条件で肩代わりするリスクが潜んでいます。
民法改正による極度額ルールの義務化など法的な保護は進んでいるものの、一度署名・捺印してしまえば、法律はその責任を冷徹に追及します。保証契約の重みを正しく理解し、安易な引き受けを断固として拒絶する姿勢こそが、自分と家族の財産を守る最善の防壁です。 (出典: 保証 人 連帯 保証 人 違い(Yahoo!ニュース))