新NISA制度が定着した2026年現在、多くの個人投資家が頭を抱えているのが「旧制度時代から特定口座(課税口座)で保有し続けている投資信託や株式をどうすべきか」という問題です。非課税保有期間が無期限化され、年間最大360万円、生涯投資枠1,800万円まで拡大された新NISAをフル活用したい一方で、課税口座の資産を動かすべきか迷う声が後を絶ちません。
「特定口座の資産をそのまま新NISAに移せるのか」「売却して買い直す際に税金で損をしないか」など、移行判断には押さえるべき明確な基準が存在します。課税口座から新NISAへ資産をシフトさせる最適なタイミングと税務上の注意点、主要ネット証券での具体的な手続きまでを詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:特定口座から新NISAへの「直接移管(振り替え)」は制度上不可であり、一度売却して現金化してから新NISA口座で買い直す必要がある。
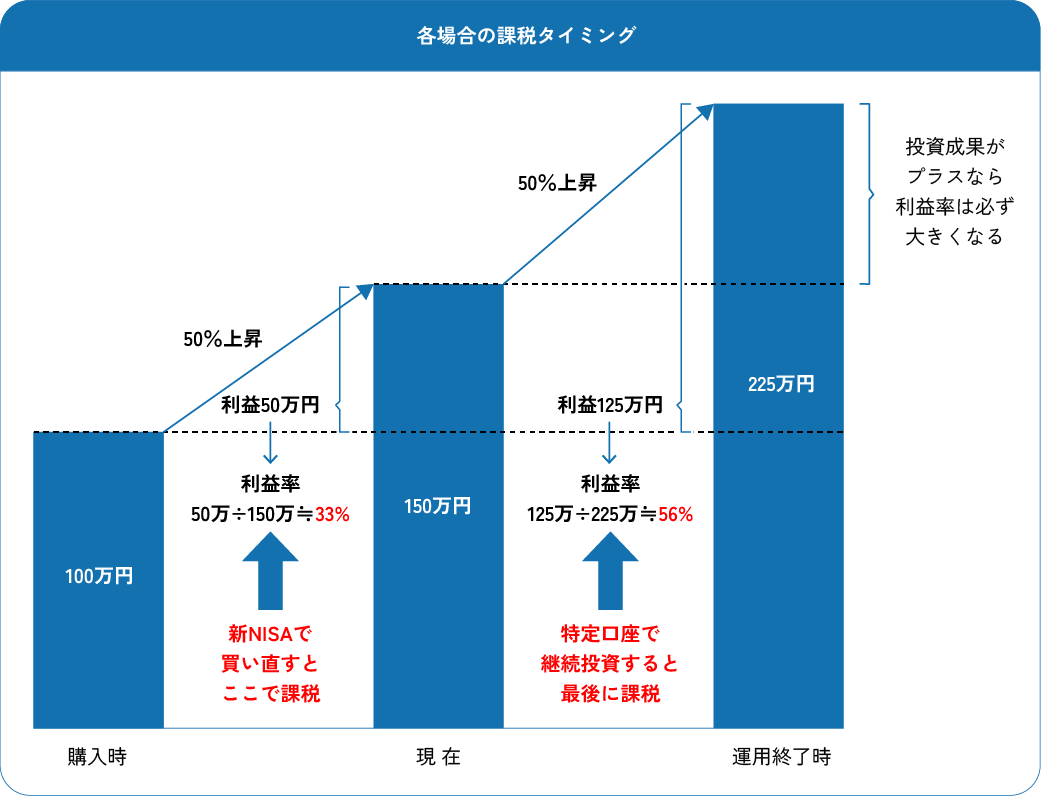
- 要点2:買い直し時に含み益へ約20.315%の税金が発生する一方、長期運用を前提とするなら早期に新NISAの非課税枠へ移すほうが将来的な手取り額で有利になりやすい。
- 要点3:特定口座で含み損を抱えている銘柄は、新NISAへ移すと損益通算が使えなくなるため、売却タイミングと税制の仕組みを正しく見極めることが不可欠。
【制度の大原則】特定口座から新NISAへの「直接移管」はできない
まず把握しておくべき基本ルールは、課税口座(特定口座・一般口座)にある株式や投資信託を、簿価のまま新NISA口座へ直接移管(スライド移行)することは法制上認められていない点です。投資信託や株式を新NISAの枠組みに移すには、保有商品を一度市場で売却し、受渡された資金を使って新NISA口座内で再度買い直す手順を踏むことになります。
この売却・再買付に伴う売買手数料について、SBI証券や楽天証券などの主要ネット証券では日本株や米国株、投資信託の取引手数料無料化が定着しているため、課税口座から新NISAへの移行手数料自体は実質ゼロで実行できるケースが大半です。しかし、手数料以外の部分――とりわけ「売却時に発生する税金」の取り扱いが大きな分岐点となります。
「売却して買い直し」vs「特定口座でそのまま放置」どっちが得か徹底比較
多くの投資家が直面する「課税口座の資産を売却して新NISAで買い直すべきか、それとも特定口座でそのまま放置すべきか」という疑問。この判断は、「毎月の新規投資余力」と「投資期間の長さ」によって明確に分かれます。
すでに毎月の給与や手元資金から新NISAの年間投資枠(つみたて投資枠120万円+成長投資枠240万円=計360万円)を満額使い切れる余力がある場合は、特定口座の資産を慌てて売却する必要はありません。特定口座で運用を継続しつつ、新規資金で新NISA枠を埋めていくのが最も効率的です。
一方、毎月の新規投資資金だけでは年間枠や生涯投資枠(1,800万円)を使い切るのに何年もかかる見込みであれば、特定口座の資産を売却して新NISAへ乗り換えるほうが長期的な資産形成で有利になります。売却時に含み益に対して20.315%の税金が差し引かれ、一時的に運用元本は目減りしますが、その後の運用益が無期限で非課税になるため、運用期間が10年、20年と長期化するほど非課税メリットが複利で効いてくるためです。
特定口座の売却タイミングと新NISA買い直しにおける税金の落とし穴
特定口座から新NISAへ移行する際、最も警戒すべきは税制面の仕様と売却のタイミングです。知らずに進めると手取りを減らしてしまう代表的な落とし穴を整理します。
第一に、新NISA口座と特定口座の間では「損益通算」が一切できない点です。特定口座内で損失が出た場合、他の特定口座の利益や配当金と相殺して税金を減らすことができますが、新NISA口座内での売買損益は税務上「ないもの」として扱われます。特定口座で大きな含み損を抱えている銘柄を損切りして新NISAで買い直した場合、その損失を他の利益と通算できなくなるため、売却前の損益状況の精査が欠かせません。
第二に、新NISAの「成長投資枠」を活用した売却・買付のタイミングです。個別株やアクティブ投信を特定口座から買い直す場合、売却から資金受渡までに数営業日のタイムラグが生じます。売却直後に相場が急騰すると「高く買い直す」形になり、株数を減らしてしまうリスク(機会損失)があるため、数回に分けた分散移行や、買付余力を一時的に充当して同日中に売買を完結させる工夫が求められます。
【証券会社別】SBI証券・楽天証券での移行手順と買い直しフロー
ネット証券大手のSBI証券や楽天証券を利用している場合、特定口座から新NISA口座への乗り換え手順は非常にシンプルに設計されています。
SBI証券における買い直し手順:
保有証券一覧から特定口座の投資信託または株式を選択し、「売却」を発注します。約定後、受渡日を迎えると買付余力に資金が反映されます。その後、新NISA口座(成長投資枠またはつみたて投資枠)の注文画面から同一銘柄または乗り換え先の銘柄を指定し、買付を行います。毎月自動で買い直したい場合は、売却代金をハイブリッド預金等に置いたまま、新NISAの投信積立設定を充当させる方法がスムーズです。
楽天証券における移行手順:
楽天証券でも同様に、資産合計画面から特定口座分の解約・売却注文を実行します。売却代金が楽天銀行の普通預金(マネーブリッジ連動)や証券口座の預り金に反映された段階で、新NISAの成長投資枠・つみたて投資枠から買い直します。投資信託の定期売却サービスとNISA積立設定を組み合わせることで、自動的に課税口座から新NISAへ資金をシフトさせていく設計も可能です。
特定口座から新NISAへの乗り換えで注意すべき3つのデメリット
非課税の恩恵が大きい新NISAですが、特定口座からの乗り換えには見落としがちなデメリットも存在します。
1. 課税の先払いによる複利効果の一時的な減退:
含み益が出ている資産を売却すると、その時点で利益の約20%が税金として徴収されます。100万円の利益があれば約20万円が引かれ、新NISAで再投資できる元本は80万円に減少します。超短期で売買を繰り返す前提であれば、課税を繰り延べたまま特定口座で持ち続けるほうが効率的なケースもあるため、移行後は「長期保有」を貫く覚悟が必要です。
2. 年間投資枠(360万円)の上限による一括移行の制限:
特定口座に数千万円単位のまとまった資産がある場合、1年間で移せる金額は最大360万円(つみたて枠120万円+成長投資枠240万円)に制限されます。複数年にわたって計画的に売却・買付を繰り返す必要があり、移行完了までに相場変動の影響を強く受けることになります。
3. 除外対象商品の存在:
新NISAの成長投資枠では、高レバレッジ型投信や毎月分配型投信、整理・監理銘柄などが投資対象から除外されています。特定口座でこれらの商品を保有している場合、新NISAで全く同じ商品を買い直すことはできません。この機会に信託報酬の低いインデックス投信や優良な高配当株へとポートフォリオを再編する視点が大切です。
【特定口座からNISAへの移行】に関するよくある質問(FAQ)
Q1:特定口座の投資信託を売却した年の確定申告は必要ですか?
A1:特定口座(源泉徴収あり)を選択している場合は、売却時に証券会社が税金を自動徴収して納税を代行するため、確定申告は原則不要です。ただし、他の証券口座での損失と損益通算したい場合や、繰越控除を適用したい場合は確定申告が必要になります。
Q2:含み損が出ている投資信託も新NISAへ買い直すべきですか?
A2:将来的な値上がりを期待している銘柄であれば、含み損の状態で売却して新NISAで買い直すのも有力な戦略です。売却時に税金が引かれないため元本を減らさずに非課税枠へ移せる上、その後の反発による上昇益をすべて非課税で受け取ることができます。ただし、他の特定口座の利益と損益通算してから乗り換えるなど、損失を無駄にしない工夫を推奨します。
Q3:売却当日に新NISAで買い直すことはできますか?
A3:手元に別途の買付余力(現金)があれば、特定口座の売却注文と同日に新NISAでの買付注文を出すことが可能です。売却代金をそのまま再投資に充てる場合は、受渡日(国内株で2営業日後、海外投信で4〜5営業日後など)まで資金が拘束されるため、数日の待機期間が発生します。
まとめ:資産状況に合わせた計画的なシフトが将来のリターンを左右する
特定口座から新NISAへの資産移行は、単なる口座間の移動ではなく、将来の手取り資産を最大化するための重要なリバランス作業です。制度上の直接移管ができない以上、「売却時の税金負担」「年間の非課税枠」「運用期間」のバランスを冷静に計算して実行に移すことが求められます。
投資期間が10年以上見込める長期投資家であれば、特定口座に滞留している資産を順次売却し、新NISAの非課税枠へ移し替えていく戦略が極めて合理的です。年間の投資枠(最大360万円)と自身のキャッシュフローを照らし合わせながら、無理のないペースで段階的な移行を進めていくのが着実な資産防衛につながります。 (出典: 特定 口座 から nisa(Yahoo!ニュース))