相次ぐ物価高騰と生活コストの上昇が家計を直撃するなか、手元の現金が尽き果て、日々の食事すらままならない極限状態に追い込まれる人が後を絶ちません。そうした瀬戸際で多くの人がすがるのが、社会福祉協議会が窓口となる「緊急小口資金」などの公的融資や、最後のセーフティネットである「生活保護」です。
しかし、行政や福祉の現場を訪れた困窮者の前には、「生活保護を受給していると貸付は一切受けられない」「申請中の生活費をどう工面すればいいのか分からない」という冷徹な制度の壁が立ちはだかります。福祉事務所と社会福祉協議会の間で情報が錯綜し、制度の狭間で途方に暮れるケースも少なくありません。本稿では、知られざる貸付と給付の併用ルール、受給前の空白期間を生き抜く公的制度の実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活保護受給中の緊急貸付(借入)は原則として収入認定されるため併用不可だが、自立更生に資する明確な目的がある場合に限り限定的な例外が存在する。
- 要点2:生活保護の決定を待つ空白期間の手持ち資金ゼロ問題には、「臨時特例つなぎ資金貸付制度」や福祉事務所による「即日緊急保護決定」が正規の打開策となる。
- 要点3:違法なヤミ金やSNS上の即日融資に頼るリスクを徹底排除し、2026年最新の生活困窮者自立支援制度を正しく活用することが再起への最短ルートである。
【決定的な真相】生活保護受給中に緊急貸付は利用できるのか?併用と審査基準の実態
手元の保護費を使い果たし、月末を待たずに所持金が底をついた際、誰もが一度は考えるのが「社会福祉協議会(社協)の緊急小口資金などで急場をしのげないか」という選択肢です。しかし、厚生労働省の基本方針および生活保護法第4条の補足性の原理に基づき、生活保護と緊急小口資金の併用は原則として認められていません。
最大の理由は、公的な貸付金であっても生活保護制度においては「収入」とみなされる点にあります。仮に社協から10万円の緊急小口資金を借り入れた場合、福祉事務所はその全額を「収入認定」します。その結果、翌月以降に支給される生活保護費から10万円分が丸々減額され、手元に残る可処分所得は実質的に1円も増えません。それどころか、後日借入金の返済義務だけが残り、困窮の度合いが不可逆的に深まるという破綻構造を生み出してしまいます。
また、生活保護受給中の借入理由として医療費や家電の故障、親族の冠婚葬祭などを挙げるケースが見受けられますが、生活保護費は毎月の「最低生活費」として過不足なく算定されているため、借金を前提とした生活設計自体が制度趣旨に反します。さらに、社会福祉協議会が取り扱う生活福祉資金は「償還(返済)能力があること」が根本的な貸付要件です。生活保護費を借金の返済原資に充てることは法令上禁じられているため、社会福祉協議会の貸付審査基準に照らし合わせても、受給中である事実は審査落ちの決定打となります。
ただし、ごく稀な例外も存在します。国の通知上、就職に伴う資格取得費用や自立更生に真に必要不可欠であり、福祉事務所長が事前に容認した特定の資金(更生資金など)に限っては、収入認定除外として借入が認められる場合があります。しかし、日々の食費や公共料金の不足といった一般の生活費補填目的での緊急貸付併用は、いかなる場合も認められないのが現実です。
生活保護申請中のつなぎ資金はどう確保する?臨時特例つなぎ資金貸付制度の全貌
最も深刻な事態が発生するのは、生活保護を窓口に申請してから、受給決定が下りるまでの「14日間(調査に時間を要する場合は最長30日間)」の待機期間です。申請時点で所持金が数百円しかなく、冷蔵庫も空という過酷な状況において、「決定日まで生き延びられない」という切実な声が現場には溢れています。
まず前提として知っておくべきは、制度上、生活保護費前借りの可否を問われれば「不可」という点です。生活保護法には給付予定の保護費を前倒しで前借りする仕組みは存在しません。そこで、この決定までのタイムラグを埋めるために国が用意している公的セーフティネットが臨時特例つなぎ資金貸付制度です。
この制度は、住居のない離職者や極度の困窮状態にある人が、福祉事務所へ生活保護の申請を行い、受給決定までの当座の生活費を確保できない場合に利用できます。都道府県社会福祉協議会が実施主体となり、生活保護申請中のつなぎ資金として最大10万円を無利子・連帯保証人なしで貸し付ける仕組みです。
最大の利点は、生活保護の支給が開始された際、初回に遡って一括支給される保護費の中から貸付金を相殺・一括返済できる点にあります。これにより、受給開始後の生活を借金で圧迫することなく、最も危険な空白期間を安全に乗り越えることが可能となります。福祉事務所の窓口で「手持ち資金が完全にゼロである」ことを正直に申告すれば、ケースワーカーや相談員を通じて社協のつなぎ資金窓口へと直接案内されます。
【2026年最新データ比較】公的貸付と保護制度の決定的な違いと適用条件
手元の現金枯渇に直面した際、どの公的制度を選択すべきかは、現在の困窮フェーズや就労見込みによって厳格に分かれます。制度の混同による無駄足を防ぐため、主要な支援制度の差異を一覧で整理します。
| 項目・制度名 | 詳細・数値データ | 一般的な基準・要件 | 編集部の見解・評価 |
|---|---|---|---|
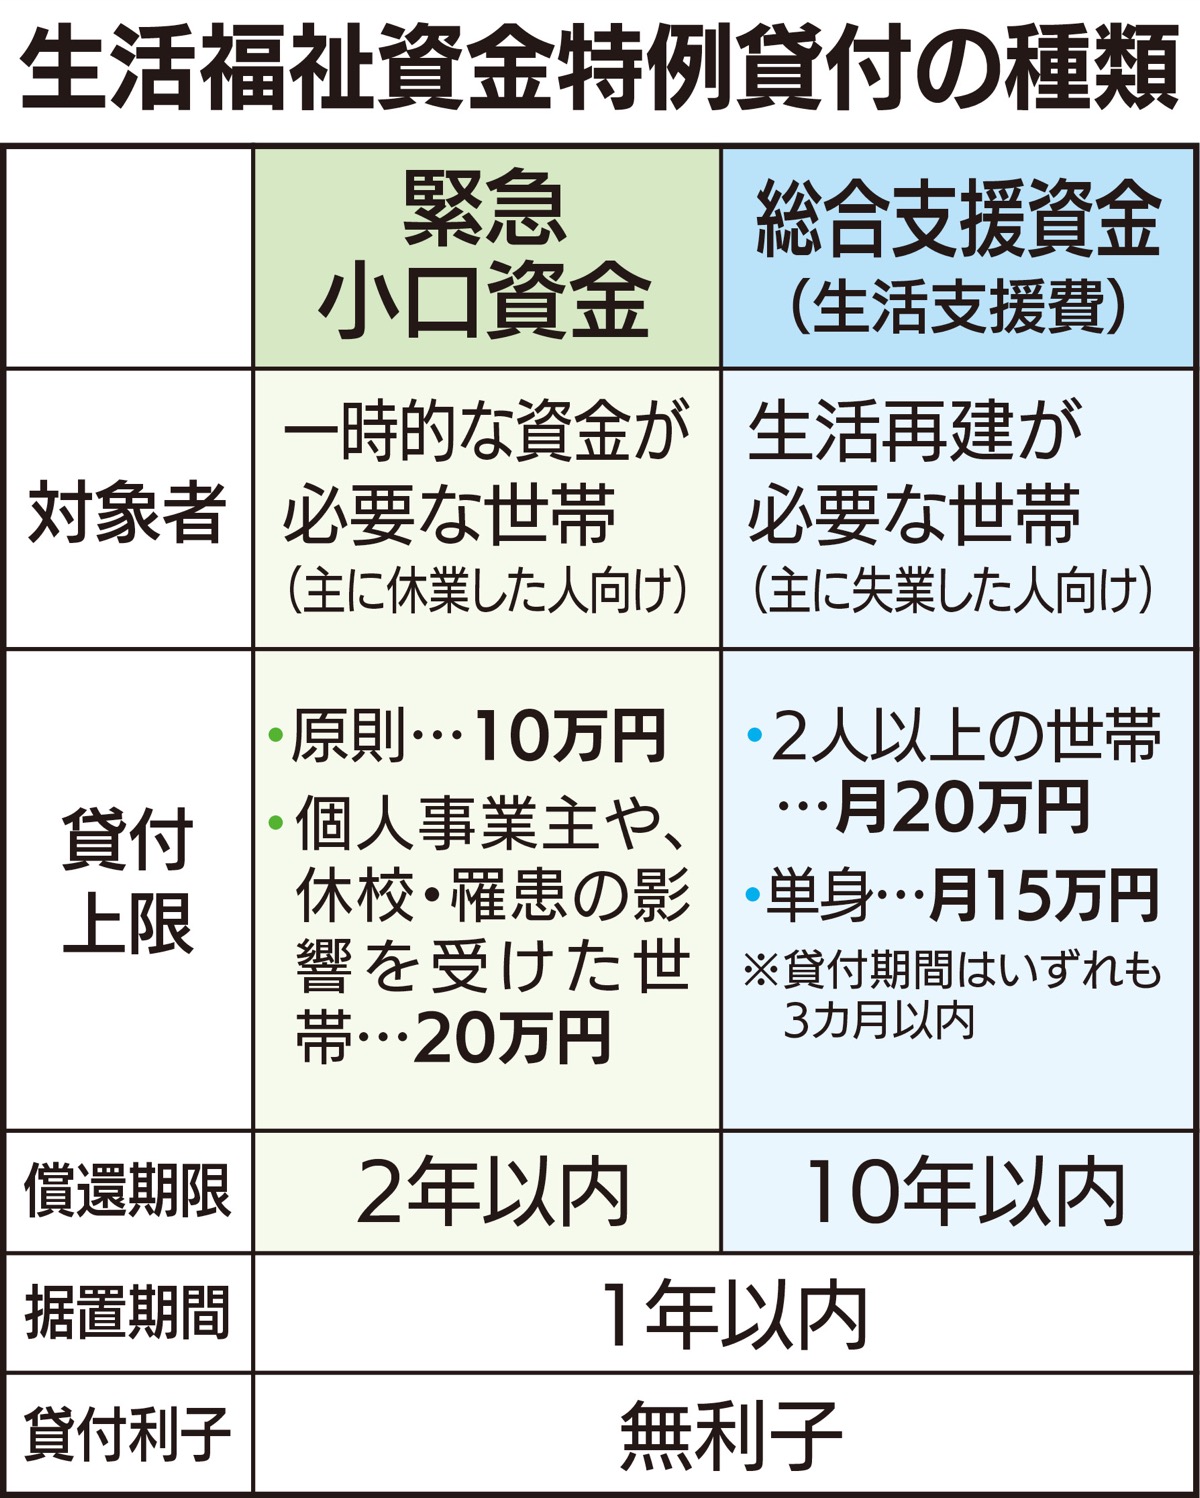
| 緊急小口資金(通常貸付) | 上限10万円(条件により20万円) 無利子・据置期間2ヶ月 | 低所得世帯で返済能力があり、一時的な資金不足であること | 生活保護受給者は利用不可。返済見込みが立たない困窮者は審査落ちとなるため注意。 |
| 臨時特例つなぎ資金 | 上限10万円以内 無利子・連帯保証人不要 | 住居のない離職者で、生活保護等を申請し決定待ちであること | 保護決定までの生命線。初回の保護費遡及分から返済するため実質的な負担リスクが極めて低い。 |
| 生活保護(扶助制度) | 地域・世帯員数に応じた最低生活費(給付であり返済義務なし) | 資産、稼働能力、他法・他施策を活用しても生活維持が困難なこと | 貸付ではなく給付。経済的破綻状態にあるなら迷わず貸付より保護を選択するのが鉄則。 |
| 生活困窮者自立支援制度 | 住居確保給付金(家賃相当額支給)+家計改善支援など | 離職・減収により経済的に困窮し住居喪失の恐れがある世帯 | 保護の手前の第2のセーフティネット。2026年時点でも就労意欲がある困窮者の主軸。 |
数値を見ても明らかなように、融資である緊急小口資金と、給付である生活保護では役割が根本から異なります。「借金で何とか凌ぎたい」と考える人ほど、多重債務を抱えて最終的に生活保護へ雪崩れ込む傾向が強く、無理な借入申請は事態を悪化させる要因にしかなりません。
【実態検証】緊急貸付審査落ちの真相と現場窓口で起きている「水際」のリアル
「社会福祉協議会に申し込んだが、窓口で門前払いに近い形で断られた」「数日待たされた挙句、審査落ちの通知が届いた」という体験談は、ネット上の相談掲示板やSNSでも後を絶ちません。なぜ公的な支援であるはずの貸付で、困窮者が落とされてしまうのでしょうか。関係機関の運用実務を取材すると、緊急貸付審査落ちの真相が浮き彫りになります。
社協の貸付は「融資」である以上、民法上の金銭消費貸借契約に基づきます。審査員が確認するのは「現在の困窮度」だけでなく、「貸し付けた後、自立して返済(償還)できる見込みがあるか」という一点です。多額の消費者金融借入を抱えている場合や、収入の目途が一切立たない無職状態の場合、社協側は「これ以上借金を背負わせることは本人の更生を妨げる」と判断し、融資を不承認にします。これは冷酷な拒絶ではなく、法的な保護へと誘導するための防波堤としての役割でもあります。
そこで重要となるのが、福祉事務所相談窓口と手続きの流れを正しく把握し、たらい回しを防ぐことです。困窮者が窓口を訪れた際、自治体によっては「まず社協で借りられないか」と促し、社協側は「返済能力がないから福祉事務所へ行け」と返すケースが過去に問題視されてきました。
この摩擦を突破するには、福祉事務所の相談窓口において以下の順序で意思を明確に伝える必要があります。
- 資産と所持金の開示:財布の中身、銀行残高(数千円以下であること)を通帳とともに提示する。
- 保護申請の意思表示:「相談」ではなく、生活保護法第24条に基づく「生活保護の申請に来た」と明言し、申請書を提出する。
- 緊急事態の主張:「今日の食費もない」「数日以内に退去を迫られている」ことを具体的に伝え、即日の職権保護(緊急決定)またはつなぎ資金の要請を同時に行う。
法的に「申請」の意思を示した相談者を福祉事務所が拒絶することは違法です。手続きを「相談」で終わらせず、正式な「申請受理」へと持ち込むことが、現場での水際作戦を回避する唯一の手段です。
一般に知られていない盲点とネットの誤解|返済免除条件と2026年最新生活困窮支援策
過去のコロナ特例貸付を利用した経験がある人々を中心に、「借りたお金は生活保護を受ければチャラになる」という言説がネット上で散見されます。この真偽はどうなのでしょうか。
結論から言えば、緊急貸付の返済免除条件には確かに「生活保護受給」が含まれています。厚生労働省の規定により、過去に緊急小口資金や総合支援資金の特例貸付を受けた世帯が、償還(返済)開始時期において生活保護を受給している場合、免除申請書と受給証明書を社会福祉協議会に提出することで、返済債務の全額免除が認められます。また、住民税非課税世帯である場合も同様に免除対象となります。
しかし、これを悪用して「借金を踏み倒す前提で保護を受ける」ような行為は通用しません。前述の通り、現在受給中である人が新たに借入を起こすことは不可能ですし、過去の借入についても免除申請の手続きを行わなければ督促が止まることはありません。放置すれば、保護費の中から無理やり返済しようとして最低限の生活すら崩壊するという本末転倒な事態に陥ります。
さらに注視すべきは、2026年最新生活困窮支援策の動向です。2024年の生活困窮者自立支援法および生活保護法の改正を経て、2026年現在では生活困窮者自立支援制度の現在の枠組みが一段と強化されています。家賃補助を行う「住居確保給付金」の支給要件が恒久的に緩和されたほか、借金を抱える困窮世帯に対して専門の相談員が家計再建に伴走する「家計改善支援事業」の連携が各自治体で義務化レベルまで拡充されています。
「生活保護か、路頭に迷うか」という極端な二者択一ではなく、保護に至る前の段階で家賃給付とフードバンク、家計再建支援を組み合わせることで、借金に頼らず生活を立て直すセーフティネットが重層的に機能し始めています。
生活困窮の深層心理と制度の壁|専門家が解き明かす「自立」のパラドックス
なぜ人々は、給付である生活保護を避け、返済義務のある借入に固執してしまうのでしょうか。ここには、日本社会に根深く存在する「制度的スティグマ(社会的烙印)」と、困窮時特有の心理メカニズムが作用しています。
行動経済学や心理学で指摘される「スケアシティ(希少性)の心理学」によれば、極端な金銭的欠乏状態に置かれた人間は、視野が極端に狭まる「トンネリング現象」に陥ります。先の見通しを冷静に計算できなくなり、「今日、明日を生き延びるための現金」しか見えなくなるのです。その結果、「生活保護バッシング」への恐怖や「他人に迷惑をかけたくない」という世間体から、返済見込みのない高利の借入や貸付に手を伸ばし、自ら傷口を広げてしまいます。
自立とは「誰にも頼らず一人で生きること」ではありません。社会保障制度という正当な権利を活用し、生活基盤を安定させた上で再び社会とつながることこそが、真の自立です。
【プロの結論】公的支援を活用すべき人と単独での打開を避けるべき人の判断基準
現状の苦境を脱するために、自身がどの制度を選択すべきか。客観的な判断基準を以下に示します。
▼社協の貸付(緊急小口資金等)を検討してよい人
- 一時的な病気や離職だが、数ヶ月以内に職場復帰や再就職が確定している人
- 多重債務がなく、毎月の固定費を見直せば半年以内に返済原資を捻出できる人
- 家賃滞納などがなく、住居基盤が完全に安定している人
▼貸付を避け、直ちに生活保護の申請へ向かうべき人
- 手持ちの現金・預貯金が5万円以下で、来月の家賃や光熱費の目途が立たない人
- すでに消費者金融やカードローンなど複数の借入があり、返済のための借入を考えている人
- 心身の不調や高齢、育児・介護等の事情で、直ちにフルタイムで働くことが不可能な人
特に注意すべきは、即日融資と生活保護の受給要件を巡る甘い言葉です。「無審査」「生活保護受給者でも即日振込」などと謳う業者は、100%違法なヤミ金融または個人間融資を装った犯罪組織です。一度でも接触すれば、保護費を口座ごと巻き上げられ、社会的孤立を決定的に深めることになります。即日でお金が必要なほど困窮しているなら、行くべき場所は金融業者ではなく、自治体の福祉事務所です。
【生活 保護 緊急 貸付】に関するよくある質問(FAQ)
Q1:生活保護受給中にどうしてもお金が足りない場合、役所から前借りはできますか?
A1:生活保護費の前借り制度は存在しません。ただし、家電製品(冷蔵庫や洗濯機など)の故障や、通院・転居に伴う一時的な経費については、「一時扶助」として保護費とは別枠で公費支給される項目があります。独断で借入を探す前に、必ず担当のケースワーカーに現状を相談してください。
Q2:社会福祉協議会に行けば、その日のうちに現金(即日融資)を受け取れますか?
A2:緊急小口資金であっても、即日融資は行っていません。申請から審査、実際の振込までには通常1週間から10日程度を要します。もし当日の食事代すらない極限状態である場合は、社協ではなく福祉事務所へ行き「所持金ゼロによる緊急事態」を伝えてください。窓口での緊急保護決定や、自治体が連携するフードバンクからの食糧支援を受けられます。
Q3:生活保護の申請が却下された場合、そこから緊急小口資金を申し込むことは可能ですか?
A3:可能です。ただし、保護が却下された理由が「資産がある」「十分な稼働収入がある」といった場合、社協の審査でも「低所得世帯要件」に合致しないと判断される可能性があります。却下理由を精査し、自立相談支援機関の相談員と同伴で社協窓口へ向かうことを強く推奨します。
まとめ:目先の借入に惑わされず正規のセーフティネットで命をつなぐ
日々の暮らしが立ち行かなくなったとき、「借金で解決したい」と焦る気持ちは人間の自然な心理です。しかし、生活保護受給中の緊急貸付利用が原則認められていないように、破綻した家計に負債を上乗せすることは、根本的な救済になり得ません。
生活保護申請中の空白期間には「臨時特例つなぎ資金貸付制度」や福祉事務所の緊急対応という正規のルートが存在し、受給後は最低限度の生活が法的に保障されます。恥や外聞を捨て、まずは居住地を管轄する福祉事務所や生活困窮者自立支援窓口の扉を叩くこと。それが、暗闇から抜け出し人生を再建するための、最も確実で安全な一歩となります。 (出典: 生活 保護 緊急 貸付(Yahoo!ニュース))