新生活のスタートやキャンパスライフの本格化に伴い、初めて自分名義の金融ツールを手にする大学生が急増している。民間調査機関や決済業界の統計データによると、現在大学生のクレジットカード利用率は約6割に達しており、その大半が「まずは手堅い1枚」から保有をスタートさせているのが実情だ。オンライン講義のサブスクリプション決済から学食・購買でのタッチ決済、さらには留学や海外旅行の再開まで、学生生活におけるキャッシュレス決済はもはや日常のインフラとして定着した。
しかしその一方で、見かけの華やかな入会特典に飛びつき、利用開始後に「こんなはずではなかった」と頭を抱える学生が後を絶たない。知らず知らずのうちに設定されていた高金利なリボ払いの罠に苦しむケースや、アルバイト収入がないという理由だけで門前払いを受けたと勘違いし、信用情報に傷をつけてしまうトラブルも散見される。本稿では、デジタルメディア編集部の徹底取材と最新の金融データに基づき、大学生がクレジットカード選びで直面する落とし穴と、後悔しないための最適解を浮き彫りにしていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学生のクレカ利用率は約6割に上るが、初期設定のリボ払いトラップや還元条件の見落としで後悔する初心者が続出している。
- 要点2:「収入なし」でも学生特権により審査通過は可能だが、スマホ端末代の割賦延滞や短期間の多重申込が予期せぬ審査落ちを引き起こす。
- 要点3:2026年現在の最適解は、日常のコンビニ・サブスク、海外渡航、特定ECサイトなど、自らの消費行動に直結した年会費無料カードの厳選にある。
【独自調査】大学生のクレジットカード選びで後悔する人が続出する理由と落とし穴
ネット上の情報や先輩のアドバイスを鵜呑みにして発行した結果、なぜ多くの学生が後悔に苛まれるのか。取材班が大学生協周辺やSNS上で集めた生の声、知恵袋などの相談事例を分析すると、初心者が陥りがちな共通の構造的リスクが浮き彫りになった。第一の要因は、入会キャンペーンの派手なポイント還元に目を奪われ、利用条件の「縛り」を見落とすことだ。
「新規入会で数千ポイント進呈」と謳うカードの中には、入会と同時に「自動リボ払い設定」が初期値になっているものが存在する。都内の私立大学に通う法学部3年生(21歳)は、取材に対して次のような苦い経験を打ち明けた。
「初めて作ったカードで教科書やサークルの遠征費を払っていたのですが、毎月の引き落としが5,000円と一定で安心しきっていました。ところがある日明細を詳しく見直すと、年利15%もの手数料が差し引かれ、元本がほとんど減っていないことに気づいたんです。利息だけで数万円を無駄に支払っていたと知ったときは血の気が引きました」
また、大学生クレジットカードおすすめとして頻繁に名前が挙がるカードであっても、ポイントの有効期限が極端に短かったり、交換先が限定的で使い道に困るといったケースも目立つ。日常的に利用しない特定のプラットフォームでしか還元率が上がらない仕組みに後から気づき、結局財布の肥やしにしてしまう学生も少なくない。目先の特典額ではなく、卒業後も含めた運用コストとポイントの出口戦略を見極めない安易なカード選びが、後悔の根本原因となっている。
大学生クレジットカード審査基準の真相|なぜ「収入なし」でも通るのに審査落ちするのか
カード発行に際して最も多くの学生が不安を抱くのが「収入のない自分が審査に通るのか」という点だ。結論から言えば、大学生クレジットカード審査基準の真相において、本人のアルバイト収入の有無は致命的な障壁にはならない。割賦販売法における特例措置により、学生は「親権者の経済力」を背景とした世帯年収ベースで審査される枠組みが整っているためだ。それにもかかわらず、審査に弾かれてしまう学生が一定数存在する背景には、明確な大学生クレジットカード審査落ち理由が存在する。
信用情報機関(CICやJICC)の登録データや金融関係者への取材から判明した、主な審査落ちの引き金は以下の4点に集約される。
- 携帯電話・スマートフォンの端末分割代金の滞納:通話料ではなく、端末代金の分割払いは「割賦契約」に該当する。過去に支払いが数カ月滞った履歴があると、重大な信用事故として記録される。
- 1カ月以内の多重申し込み:短期間に3枚以上のカードへ同時に申し込むと、資金繰りに困窮していると機械審査で判定される「申し込みブラック」状態に陥る。
- 申込情報の入力ミス・虚偽記載:年収を過大申告したり、学生区分ではなく一般のフリーター区分で申し込んでしまい、本来の学生特権審査から外れるケース。
- 他社借入や消費者金融の利用履歴:学生ローンや後払いアプリの長期未払い残高が存在する場合。
加えて見逃せないのが、大学生クレジットカード限度額と親の同意を巡るルール設計だ。2022年の民法改正による成年年齢引き下げ以降、18歳以上の大学生は法的には親権者の同意なしで単独契約が可能となった。しかし、各カード会社は貸倒れリスクを回避するため、学生向けの利用限度額を原則10万円〜30万円程度の厳格な低額枠に設定している。親の同意を不要とする一方で、支払い能力の調査は厳格に行われており、自身の信用履歴に些細な傷があるだけで弾かれてしまう冷厳な現実が存在する。
【2026年最新】大学生クレジットカード年会費無料比較と主要カードの実力値
学生生活を圧迫しない絶対条件は「コストゼロ」であることだ。ここでは大学生クレジットカード年会費無料比較を実施し、各社が2026年現在打ち出している学生向けスペックを網羅的に検証する。以下の比較表は、業界発表資料および各社規約に基づく客観的データである。
| 項目(対象カード) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
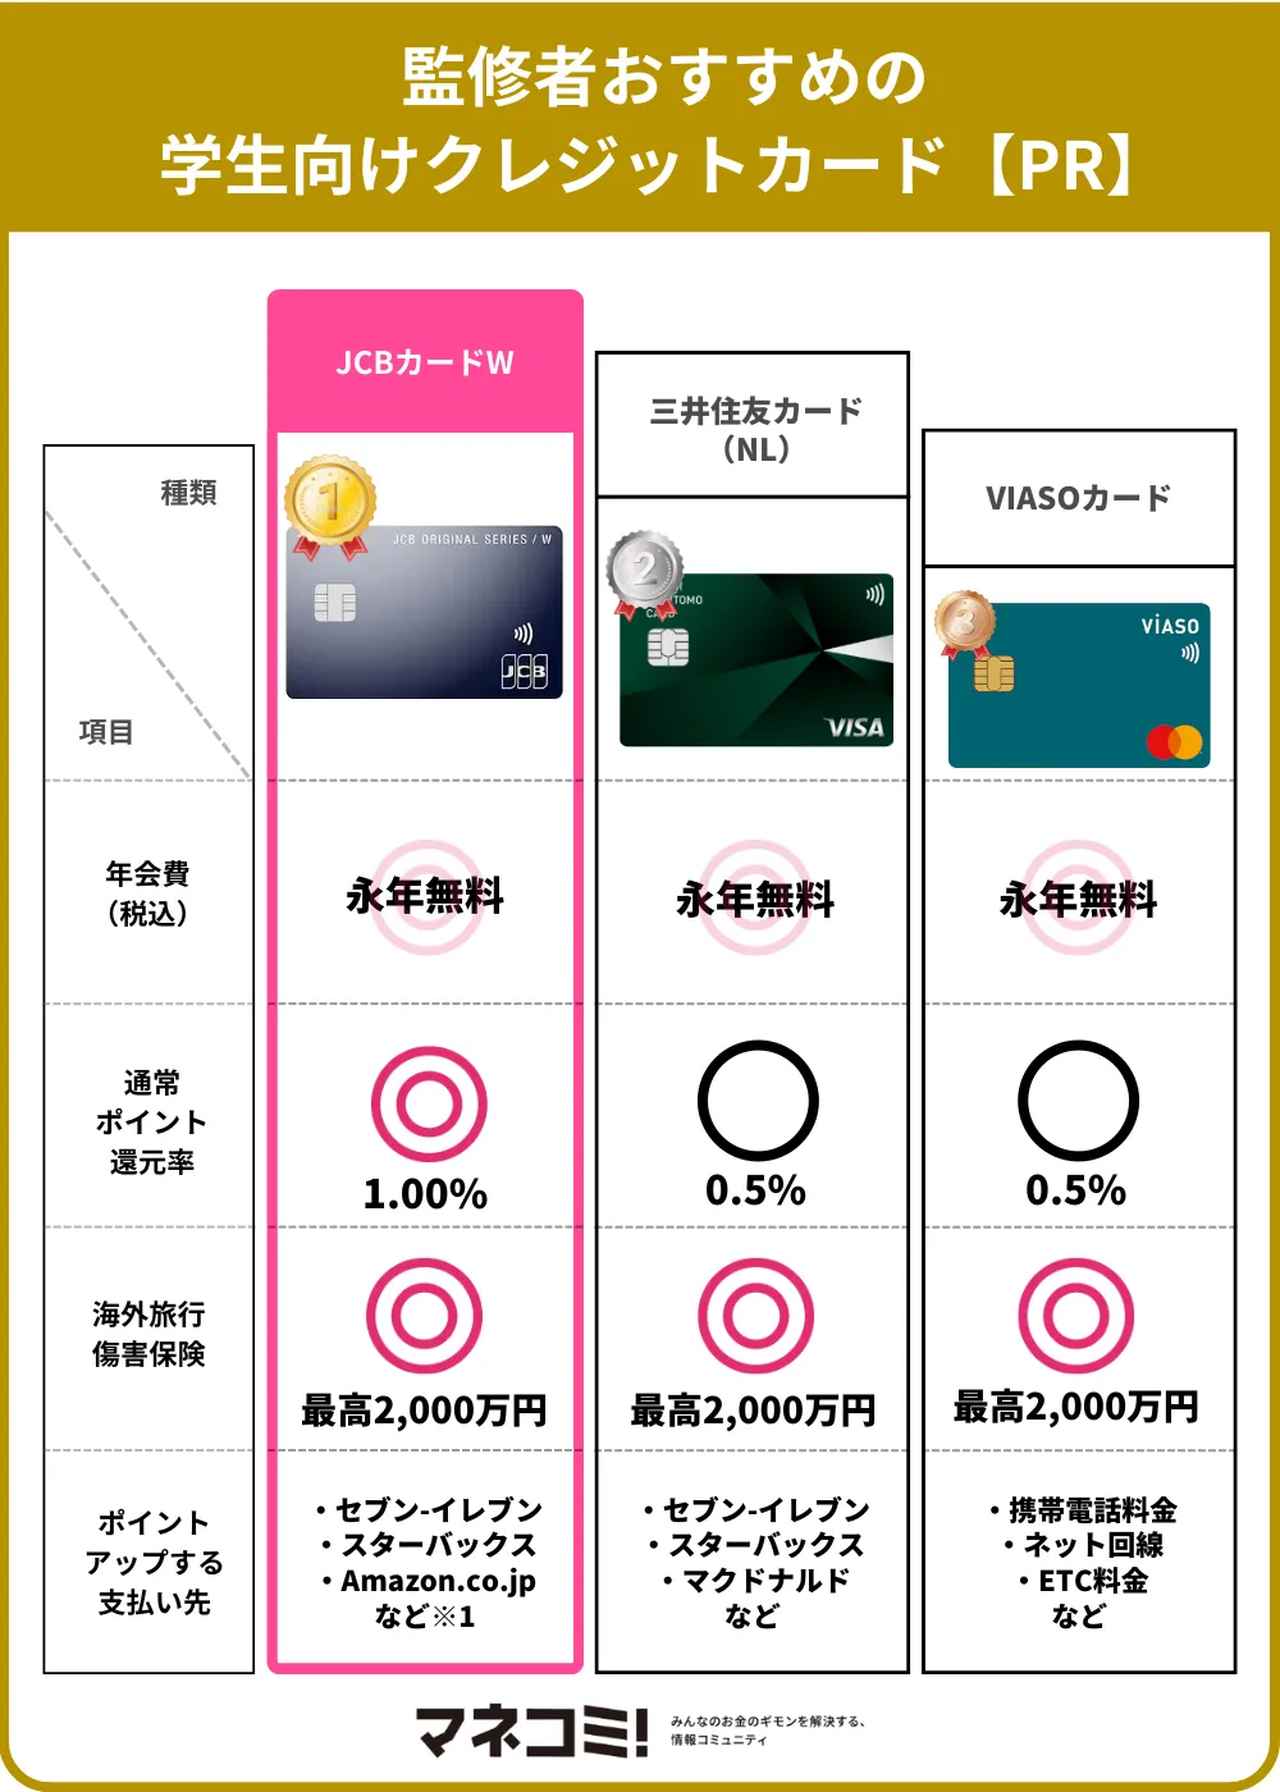
| 三井住友カード(NL) | 年会費永年無料 / 通常0.5% / 対象店舗スマホタッチで最大7% / 学生ポイントでサブスク最大10%還元 | 通常還元率:0.5%〜1.0% 特定優待:2%〜5%程度 | 大手コンビニや動画配信を多用する層には圧倒的な利便性。カード券面に番号がなく防犯性も抜群。 |
| JCB CARD W | 年会費永年無料 / 基本1.0% / Amazon・スタバで大幅上乗せ(最大5.5%〜10.5%) / 39歳以下限定 | 基本還元率:0.5% 年齢制限なしが標準 | どこで使っても1.0%担保。ネット通販やカフェ学習の頻度が高い学生にとって最強のメインカード候補。 |
| 楽天カード | 年会費永年無料 / 基本1.0% / 楽天市場で3.0%以上 / 楽天ペイ連携で1.5%還元 | 基本還元率:0.5% 自社EC:2%前後 | ポイントの使いやすさは業界屈指。審査スピードと汎用性は高いが、公共料金や規約改定の動向に注視が必要。 |
| エポスカード | 年会費永年無料 / 通常0.5% / マルイ年4回10%オフ / 海外旅行傷害保険(利用付帯・疾病治療手厚い) | 海外保険:付帯なし〜利用付帯 治療費用:100万円相場 | 店頭即日受取に対応。疾病治療費用最高270万円の厚さは、語学研修や海外旅行を控えた学生の必携サブカード。 |
| 学生専用ライフカード | 年会費無料(在学中) / 海外利用総額の3.0%キャッシュバック(年最大10万円) / 最高2,000万円の海外保険自動付帯 | 海外利用:手数料2.2%〜3%加算のみでキャッシュバックなしが一般的 | 留学や海外バックパッカーにとって実質的な外貨両替手数料を相殺できる唯一無二のスペック。 |
この大学生クレジットカード2026年最新比較まとめが示す通り、各社は「学生のライフスタイル」にピンポイントで刺さる独自の差別化ポイントを明確に打ち出している。万人にとって完璧な1枚は存在せず、自身の支出が「コンビニ・配信」なのか、「Amazonやカフェ」なのか、あるいは「海外渡航」なのかによって最適解は完全に分かれる。
【実態検証】利用者の生の声と現場目線で見えたリアル
カタログスペック上の数字と、実生活での使い勝手にはしばしば乖離が存在する。編集部では主要カードの実際の使用感をネット上のコミュニティ(X、5ちゃんねる、知恵袋)および現役大学生への独自ヒアリングを通じて検証した。
三井住友カード(NL):若年層特化施策の衝撃とリアル
特に反響が大きいのが、三井住友カードNL学生ポイント詳細だ。対象のサブスクリプション(Netflix、Spotify、LINE MUSICなど)の月額支払いで最大10%のVポイント還元、さらに携帯料金の支払いで最大2%還元という「学生限定特典」が付与される。取材に応じた工学部2年生は「スマホとサブスク、さらにセブン-イレブンでの昼食代をすべてこのカードに集約したところ、毎月1,000円分以上のポイントが半自動的に戻ってくる。現金払いしていた高校時代が悔やまれる」と語る。一方で「対象外の一般店舗では還元率0.5%に留まるため、なんでもこれ1枚で決済すると還元効率が落ちる」という冷静な指摘も聞かれた。
JCB CARD W:ポイント還元率の真相とネットの評価
常にランキング上位を維持するJCB CARD W学生還元率の真相については、どこでも1.0%(Oki Dokiポイント2倍)という盤石なベース還元率に加え、Amazonでの買い物で最大4倍、スターバックスのeGift購入やチャージで最大21倍(最大10.5%還元相当)に跳ね上がる提携パートナー制度が評価を牽引している。SNS上では「教科書をAmazonでまとめ買いする時期のポイントの貯まり方が異常」「日常のメインカードとして最も隙がない」という声が多数を占める。ただし、「申込みが39歳以下に限定されている点」や「貯まったポイントをキャッシュバックに充当する際のレート換算に注意が必要」というリアルな体験談も共有されている。
楽天カード:強固な利便性とネットの反応
学生のファーストカードとして絶大な知名度を誇る楽天カード学生評判とネットの反応を追うと、評価の二極化が見られる。楽天市場のセール期間中の爆発的な還元力や、街の飲食店・ドラッグストアで楽天ポイントをそのまま1ポイント=1円で消化できる圧倒的な「出口の広さ」は高評価だ。一方で、「毎日のように届く膨大な販促メールの管理が煩わしい」「カスタマーサポートに電話が繋がりにくい」といった運用のストレスを訴える書き込みも確認された。
一般に知られていない盲点とネットの誤解|海外利用と即日発行のリアル
ネット上のまとめ記事には、事実と異なる古い情報や誤解が放置されているケースが散見される。特に学生が注意すべきは「海外利用」と「即日発行」の2点だ。
海外旅行や短期語学留学を計画する学生の間で、近年注目を浴びているのが学生専用ライフカード海外利用メリットだ。通常、クレジットカードを海外の実店舗や外貨建て決済で使用すると、各カード会社が定める2.2%〜3.0%前後の「海外事務手数料」が上乗せされて請求される。実質的な為替コストだ。しかし、学生専用ライフカードは事前エントリーのうえ海外でカード決済した総額の3.0%が口座に直接キャッシュバックされる制度(年間上限10万円)を採用している。これにより、高騰する海外事務手数料を実質的に完全に相殺できるのだ。これを知らずに一般カードで高額な決済を繰り返し、手数料だけで数万円を損してしまう学生は非常に多い。
また、エポスカード学生特典と海外旅行保険に関しても重要な事実誤認がある。かつてエポスカードは「持っているだけで保険が適用される自動付帯」で有名だったが、近年の改定により「旅費や空港までの交通費をカード決済することで有効になる利用付帯」へと変更された。ネット上の古い記事を信じ、一度も決済せずに渡航して現地の病院で無保険トラブルに巻き込まれる事例が報告されている。利用付帯とはいえ、学生にとって最もリスクが高い「疾病・傷害治療費用」の補償限度額が手厚い点は依然として業界最高水準であり、ツアー代金の一部をエポスで決済しておく防衛策が鉄則となる。
最後に、急ぎでカードを手に入れたい場合の大学生クレジットカード即日発行の手順だ。現在のカード発行は大きく2系統に分かれている。
- 完全デジタルカード(最短10秒〜数分):三井住友カードやJCBなどは、オンライン審査通過後、アプリ上に即座にカード番号が発番され、Apple PayやGoogle Payに登録してスマホ決済できる。プラスチックカードは後日(約1週間後)郵送される。
- 店頭受取の物理カード(即日):エポスカードのように、Webで申し込み後に審査を通過させ、全国のマルイ店舗内にあるエポスカードセンターで当日に本カードを受け取る手法。海外渡航の前日など、どうしても手元に物理プラスチックカードが必要な場合に有効だ。
即日発行を狙う際は、引き落とし先となる「銀行口座のオンライン本人確認(ネットバンキングや暗証番号)」が即座に完了できる状態にしておかないと、書類郵送が発生して数週間のタイムラグが生じる点に留意したい。
【プロの結論】経済的自立と親との「心理的バウンダリー」から見出すべき教訓
家族社会学および青年期心理学の観点から見ると、大学生が自分名義のクレジットカードを所有するという行為は、単なる決済手段の獲得を超えた「親密な家族関係からの健全な心理的・経済的自立」の試金石である。
日本の一部の家庭環境において見られる、子どもの金銭管理を過剰に親が掌握しようとする「過干渉・共依存関係」や、逆に親の名義で家族カードを漫然と持たせ続ける手法は、学生本人の信用管理能力(マネーリテラシー)の育成を阻害しかねない。親の顔色を伺いながら明細をチェックされる従属状態から脱却し、自分の行動責任において限度額をコントロールすることこそが、健全な「心理的バウンダリー(境界線)」を形成する契機となる。
また、学生時代に優良な利用実績(クレヒス:クレジットヒストリー)を積み上げることは、将来の社会人生活における住宅ローンや自動車ローンの金利優遇、さらには賃貸住宅の入居審査においても極めて強固な社会的信用資産となる。一度の滞納でCICに異動情報(いわゆるブラックリスト)を刻んでしまうリスクを自覚し、自らの信用を自己管理する訓練としてカードを活用すべきである。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 向いている学生(今すぐ発行すべき):
- 毎月のスマートフォンの利用料金や通学定期代、固定サブスク代など、確定的な固定費を毎月持っている人。
- 利用明細アプリを週に1回程度は確認し、自分の銀行口座残高と支出を照らし合わせる習慣が身についている人。
- 海外留学、短期研修、旅行の予定があり、万一のケガや高額医療費への備え・キャッシュレス環境を構築したい人。
- 慎重になるべき学生(発行を見送る、あるいはデビットカードにすべき):
- 手元の口座残高を把握せず、「限度額=自由に使える手持ち金」と錯覚して衝動買いをしてしまう傾向がある人。
- 分割払いやリボ払いの金利計算ルールを理解しておらず、手数料の重みを直感的に把握できていない人。
- 過去にスマートフォン端末代金の後払いや、家族共有の決済で度重なる支払い遅延を起こした経験がある人。
【大学生 クレジット カード】に関するよくある質問(FAQ)
Q1:アルバイトの収入がまったくない「無収入」の大学生でも本当に作れますか?
A1:問題なく作成できる。クレジットカード会社は学生を「将来の優良顧客」と位置づけており、割賦販売法に基づく特例により、本人の年収ではなく保護者(世帯)の経済力を前提に審査を行う。申込画面の職業欄で「学生」を正しく選択し、本人年収欄には「0円」と正直に記載すれば、親の信用状況に問題がない限り審査は通過する。
Q2:18歳や19歳の大学生が申し込む際、親の同意や電話確認は必須ですか?
A2:2022年4月の民法改正以降、18歳以上は成人とみなされるため、法律上は親の同意書なしで契約可能だ。現在、主要なカード会社(三井住友、JCB、楽天、エポスなど)の多くは親権者の同意確認を原則不要としている。ただし、高校生は卒業年の3月31日まで申込不可であり、また一部のカード会社では独自の規定として親権者への在籍・同意確認の電話連絡を実施する場合がある。
Q3:大学生協で作るカードと、一般の人気クレジットカードはどちらがお得ですか?
A3:日常的なポイント還元率や使い勝手、デザイン性で言えば、民間の主要カード(三井住友カードNLやJCB CARD Wなど)の方が優位なケースが多い。ただし、大学生協カード(学生総合共済と紐付いたTuoカード等)は、学内の購買部での書籍割引(10%引きなど)や食堂での限定キャンペーンが手厚い場合がある。書籍購入や学食利用がメインであれば生協カード、学外での日常決済やネット通販を重視するなら民間カードを選ぶか、2枚を上手に使い分けるのが合理的だ。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の高度化とともに、クレジットカードは単なる支払いツールから「個人の信用履歴を証明するライフライン」へとその役割を拡大している。2026年現在の学生向けカード市場は、若年層の囲い込みを狙う各社の激しいポイント還元競争により、かつてないほど利用者有利な好条件が揃っている。
しかし、高機能化するツールに振り回され、初期設定のリボ払いや安易な後払いに依存してしまえば、築くべき信用を自ら失墜させる重大な代償を払うことになる。重要なのは、甘い宣伝文句に惑わされず「自分の生活行動圏で確実に恩恵を受けられる年会費無料の1枚」を冷徹に選び抜くことだ。
まずは利用限度額を必要最小限(10万〜20万円)に抑え、固定費の決済や日常の少額決済から地道な利用実績を重ねていく。その確実な一歩こそが、後悔のない学生生活と、将来にわたる健全な金融リテラシーを確立するための確実な防壁となるはずだ。 (出典: 大学生 クレジット カード(Yahoo!ニュース))