毎月の給与明細を開くたび、総支給額の伸びに対してあまりにも増えない差引支給額(手取り)にため息を漏らす生活者が後を絶ちません。SNS上では「令和の五公五民」「働いても半分近くが国に吸い上げられる」といった悲痛な叫びが日常的に飛び交い、現役世代の不満は沸点に達しています。
財務省が公表する統計データをもとに客観的な数値を追うと、感情論だけでは見えてこない日本の財政構造と、私たちが直面している「静かなる負担増」の残酷な現実が浮き彫りになります。名目賃金の上昇が報じられる一方で、なぜ私たちの生活実感は一向に好転しないのか、その構造的なカラクリを紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:財務省公表の国民負担率は46%前後の高止まりが続いており、財政赤字を加えた「潜在的国民負担率」は実質50%超に達している。
- 要点2:手取り減少の主因は税金以上に急膨張を続ける社会保険料であり、労使折半で見えにくい「隠れた負担」が家計を圧迫している。
- 要点3:国際比較(OECD基準)では中位に位置するものの、北欧諸国のような手厚い還元実感が乏しいため「低福祉・高負担感」という心理的分断が起きている。
【2026年最新動向】財務省が発表した国民負担率の推移と「46%台」のリアル
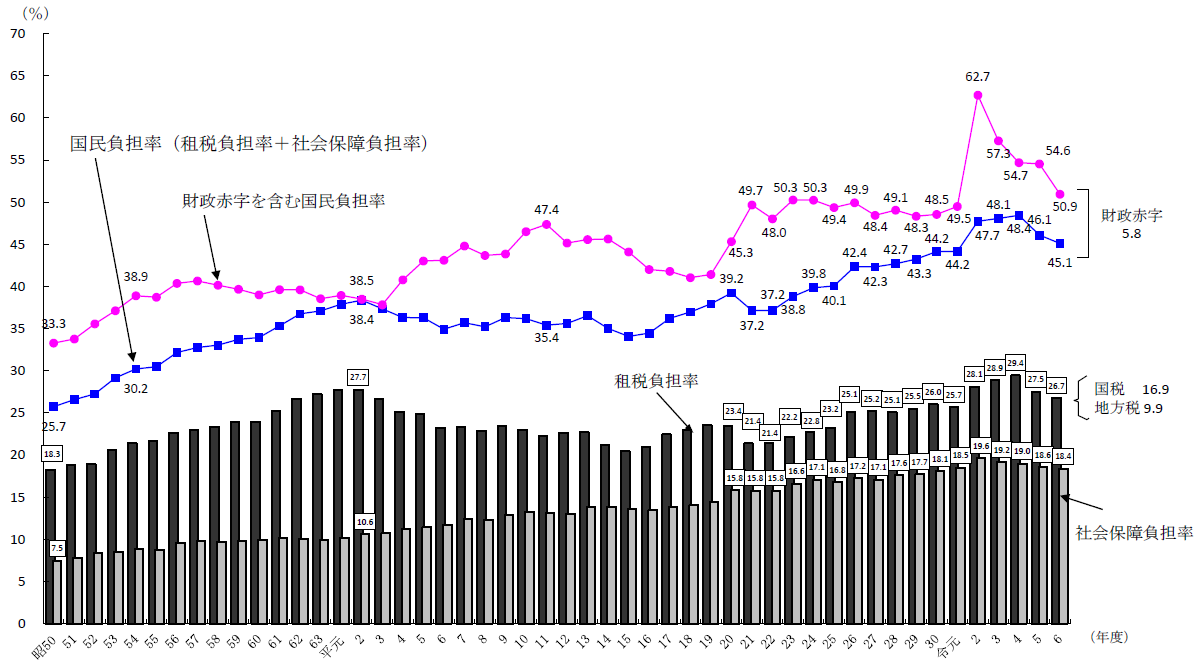
財務省がまとめた最新の財政試算によると、国民所得に占める税金と社会保険料の割合を示す国民負担率は46%台前半から中盤の高水準で推移しています。令和7年度(2025年度)の見通しとして公表された46.2%(租税負担率27.7%、社会保障負担率18.5%)に続き、2026年の最新動向においても歴史的な高止まり傾向に歯止めはかかっていません。
この数字の重みを理解するには、過去の推移を振り返る必要があります。高度経済成長期の1970年(昭和45年)における国民負担率はわずか24.3%に過ぎませんでした。バブル期の1980年代後半でも30%台前半にとどまっていましたが、平成の30年間を通じて坂道を転がり落ちるように上昇を続け、令和に入ってからは45%超が「当たり前の日常」として定着してしまいました。
約半世紀の間に国民負担率がほぼ倍増した事実は、現役世代が稼ぎ出した富の半分近くが制度維持のために自動的に回収される社会へと変貌を遂げたことを物語っています。
「五公五民」は誇張か事実か|給与明細から読み解く手取り減少の真相
ネット空間で定着した「五公五民」という言葉は、かつて江戸時代の農民が収穫した米の半分を年貢として領主に納めさせられた過酷な重税を指す歴史用語です。額面年収500万円の会社員の手取りが380万円前後に留まる現実を前に、「現代日本は江戸時代並みの搾取社会ではないか」という怒りの比喩として使われています。
国民負担率の約46%という数値だけを見ると、「まだ半分(50%)には届いていないのだから五公五民は大げさだ」とする反論が一部の有識者から上がることがあります。しかし、この見解には生活者の実感と乖離した重大な死角が存在します。
会社員が毎月受け取る給与明細に記載されている社会保険料は、あくまで労働者本人の自己負担分(折半された半分)に過ぎません。企業は同額の社会保険料を会社負担分として裏側で支払っています。もしこの会社負担分がなければ本来は本人の給与原資に回っていた可能性を考慮すれば、労働者が生み出した付加価値に対する実質的な天引き割合はすでに50%の境界線を軽々と超えています。
さらに、手元に残った可処分所得から生活必需品を購入する際には10%の消費税が課され、ガソリン税や酒税、固定資産税などの間接税が容赦なく追い打ちをかけます。額面給与から諸経費が引かれた先で幾重にも網をかける税制の多重構造こそが、給料が上がっても手取りが減り続ける決定打となっています。
【徹底比較】国民負担率の推移と潜在的国民負担率の衝撃データ
日本財政が抱える真の危機を直視するには、表面上の国民負担率だけでなく、毎年の財政赤字(借金)を将来の負担として織り込んだ潜在的国民負担率の推移を確認しなければなりません。単年度の税と社会保険料だけでなく、将来世代へ先送りしている国債発行分を国民所得に加算した指標です。
| 年度・時代区分 | 国民負担率(内訳) | 潜在的国民負担率 | 編集部の見解・評価 |
|---|---|---|---|
| 1970年度(昭和45年) | 24.3% (税18.9% / 社保5.4%) | 24.9% | 若年層が多く、極めて軽微な負担で高度成長を謳歌できた時代。 |
| 1990年度(平成2年) | 37.9% (税27.7% / 社保10.2%) | 39.2% | バブル経済の税収増を背景に財政健全化が進み、借金依存度は一時的に縮小。 |
| 2020年度(令和2年) | 47.9% (税28.2% / 社保19.7%) | 62.8% | コロナ対策の大規模歳出と経済収縮が重なり、潜在的負担率は過去最悪の60%超を記録。 |
| 2025〜2026年(令和7・8年) | 46.2%前後 (税27〜28% / 社保18〜19%) | 50.9%推計 | 単年度では46%台だが、財政赤字のツケを含めると実質的には「五公五民」を完全に突破。 |
表の数値が示す通り、令和の現在において政府が単年度で賄いきれずに発行している赤字国債分を織り込めば、国民が負っている実質負担はすでに50.9%に達しています。現役世代が納めている税と社会保険料だけでは国を支えきれず、残りの約5%分を未来の自分たちや子どもたちのツケとして先送りしているのが客観的事実です。
国民負担率はなぜ高いのか?社会保険料負担が膨らみ続ける3つの構造要因
所得税率が大幅に引き上げられたわけではないのに、なぜここまで国民負担率は高止まりしているのか。その深層には、現行の政治・経済システムが抱える3つの構造的病理が横たわっています。
1. 少子高齢化に伴う社会保障給付費の青天井な膨張
国民負担率の内訳を時系列で見ると、所得税や法人税などの租税負担率は過去30年間でほぼ横ばい(27%前後)であるのに対し、社会保険料(社会保障負担率)が約10%から18〜19%へと激増していることが分かります。年金、医療、介護にかかる給付費は団塊の世代がすべて75歳以上の後期高齢者に突入したことで年間130兆円規模へ膨張しました。現役世代の数が激減する中で高齢者を支える騎馬戦から肩車型への移行が、保険料率の機械的な引き上げを招いています。
2. 政治的コストの低い「ステルス増税」への依存
消費税の引き上げは国政選挙での勝敗に直結するため、政治家は正面からの税制改正を極端に嫌います。その結果として選ばれてきたのが、国会での激しい法案審議を経ずに政省令や労使協議で自動改定されやすい社会保険料の引き上げです。厚生年金保険料率の上限引き上げ(18.3%で固定)、健康保険料や介護保険料の段階的増額、雇用保険料の見直しなど、給料から天引きされる金額が気付かぬうちに増える「見えない増税」が常態化してきました。
3. インフレによるブラケットクリープ現象の発生
物価高に伴い企業がベースアップを実施しても、税制の所得控除枠や税率区分(ブラケット)が据え置かれたままであれば、名目賃金の上昇に伴ってより高い税率が適用されるブラケットクリープ現象が発生します。物価が上がって実質的な生活水準は変わらない、あるいは苦しくなっているにもかかわらず、税金と社会保険料の徴収額だけが機械的に跳ね上がる構造が現役世代の体感負担を限界まで押し上げています。
国民負担率の国際比較|対GDP比で見るとOECD38カ国中25位のパラドックス
「日本は世界有数の重税国家なのか」という問いに対しては、統計のモノサシによって正反対の答えが導き出される点に注意が必要です。
OECD(経済協力開発機構)加盟38カ国の国際比較データを見ると、国際標準である対GDP比の国民負担率において、日本は約32〜33%前後で38カ国中25位の中位グループに位置しています。ルクセンブルクやフランス(45%超)、北欧諸国(デンマーク、スウェーデン等)と比較すると、数字上は決して世界最悪水準の負担率ではありません。
では、なぜ日本ではここまで激しい「取りすぎ」批判が巻き起こるのでしょうか。そこには2つの決定的なパラドックスが存在します。
第一に、日本の財務省が好んで用いる「対国民所得比」という計算方法の特殊性です。GDP(国内総生産)から固定資本減耗(設備の減価償却費)などを差し引いた「国民所得(NI)」を分母に置くため、対GDP比よりも分母が小さくなり、見かけ上の負担率が10ポイント以上高く算出されます。これが「46%」というインパクトのある数字の技術的な正体です。
第二に、そして最も本質的な問題は、「支払った負担に対するリターンの実感格差」です。北欧諸国では国民負担率が60%近くに達しても、大学までの教育費完全無償化、手厚い失業手当、医療費や高齢者福祉の国家保証など、「高福祉・高負担」の合意が社会契約として機能しています。対する日本は、負担水準が中位〜上位に達しているにもかかわらず、給付の大部分が高齢者世代の医療・介護に偏重しており、現役世代は「子育てや教育、住居費を自己責任で工面しながら重い負担だけを背負わされる」という不公平感を強く抱いています。
【実態検証】ネットの反応と生活者の生の声|SNS・現場取材で見えた現役世代の葛藤
ネット上の掲示板やSNS(X、旧Twitter)、Yahoo!ニュースのコメント欄、さらには知恵袋に投稿される生活者の声を集約すると、現役世代が抱く絶望的な閉塞感が浮き彫りになります。
「春闘で月給が1万5000円上がったと喜んだのも束の間、翌月の明細を見たら住民税と健康保険料の改定で手取りの増加分はわずか5000円足らずだった」「共働きで世帯年収1200万円を超えたら、あらゆる所得制限に引っかかって手当はゼロになり、税金だけ最高ランクで取られて生活に全く余裕がない」といった書き込みは、多くの読者の共感を呼んでいます。
都内のIT企業に勤務する30代後半の男性会社員は、取材に対して次のような生々しい本音を吐露しました。
「20代の頃に比べて額面の年収は200万円以上増えました。しかし、通帳に残る毎月の手取り額はほとんど変わっていません。子どもをもう1人産むか夫婦で話し合いましたが、教育費の先行きと毎月の天引き額を見て諦めました。将来もらえる年金額すら減らされると言われているのに、なぜ今こんなに取られなければならないのか、納得できる説明を聞いたことがありません」
現場の生活者が怒りを覚えているのは、負担の絶対額そのもの以上に、「未来への投資を感じられないこと」と「決定プロセスの不透明さ」に対する行政への根深い不信感です。
一般に知られていない盲点とネットの誤解|「国民所得」と「手取り」の計算式のワナ
国民負担率の議論において、多くの一般読者が陥りがちな誤解を是正しておく必要があります。
最も典型的な誤解は、「国民負担率が46.2%だから、個人の年収500万円のうち約231万円が引かれている」と単純計算してしまうケースです。国民負担率の計算式は「(租税負担額 + 社会保障負担額)÷ 国民所得」で成り立っています。
この分子に含まれる租税には個人が払う所得税だけでなく、企業が納める法人税や消費税、固定資産税の全額が含まれます。さらに分母の「国民所得」には、個人の給与所得だけでなく企業の内部留保や配当所得なども合算されています。したがって、国民負担率は「日本国という経済圏全体で稼ぎ出した所得から、公的セクターがどれだけ回収したか」を示すマクロ経済の指標であり、個人の給与明細の手取り率と完全に同一ではありません。
しかし、だからといって「個人の負担は軽い」と結論付けるのは早計です。所得階層別に見ると、年収400万〜800万円前後の中間層サラリーマンは累進課税と社会保険料の満額負担が直撃し、実質的な手取り率は約75%〜80%(負担率20〜25%)となります。そこに消費税(約10%)や各種間接税、ガソリン代・光熱費に含まれる税負担を加算すれば、実際の生活実感としての負担割合はマクロの数値(46%)に極めて近い水準へ収束していきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
逃れられない負担増が続く時代において、漫然と給与明細を受け取っているだけの状態は構造的な資産減少を意味します。税・社会保障制度の歪みと向き合う上で、個人の属性によって取るべき戦略は明確に分かれます。
【現状の制度をうまく活かせる人(積極防衛が可能な条件)】
給与所得控除の枠を理解し、新NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)などの公的税制優遇を限度額まで使い切っている人です。制度上、金融所得課税(約20%)を非課税にし、掛金を全額所得控除に回すことで、合法的に所得税・住民税を圧縮して手取りを最大化できます。また、副業による事業所得を作り、経費計上や青色申告控除を活用できるフリーランス・ハイブリッドワーカーは、サラリーマン特有の「給与天引きの罠」から一定程度距離を置くことが可能です。
【家計破綻に慎重になるべき人(リスクが高い条件)】
単一の会社からの給与所得のみに依存し、税制優遇を一切活用していない世帯や、児童手当などの所得制限のボーダーライン上にいる高所得サラリーマン世帯です。「年収が上がれば生活が豊かになる」という昭和・平成の成功モデルを信じ、固定費(住宅ローンや子どもの私立進学)を額面年収ベースで組んでしまうと、加速度的に増える税・社会保険料のダブルパンチによってキャッシュフローが完全に枯渇します。
【国民負担率】に関するよくある質問(FAQ)
Q1:国民負担率と潜在的国民負担率の違いは何ですか?
A1:国民負担率は、その年度に実際に徴収された「税金」と「社会保険料」の合計が国民所得に占める割合です。これに対し、潜在的国民負担率はその年の「財政赤字(将来返済すべき国債発行額)」を負担として上乗せした指標です。日本は単年度の歳入だけで支出を賄えていないため、潜在的国民負担率は通常の負担率より4〜6%ほど高く(約51%)なり、実質的な五公五民を超えています。
Q2:「五公五民」と言われますが、実際にサラリーマンの手取りは半分になっているのですか?
A2:給与明細上の天引き(所得税・住民税・社会保険料)だけを見れば、年収500万円の会社員で約20〜25%の負担です。ただし、会社が裏で同額負担している社会保険料(労使折半)を勘案し、手元に残ったお金から支払う消費税や各種間接税を合わせると、生み出した富の実質的な約45〜50%が公的セクターに回収されている計算となり、「五公五民」という表現は体感として決して誇張とは言えません。
Q3:なぜヨーロッパ(北欧など)よりも日本のほうが負担感が重く感じるのですか?
A3:北欧諸国は国民負担率が50〜60%に達しますが、教育費の大学までの無償化や医療費・介護費の公的カバーが極めて手厚く、「高負担・高福祉」の納得感が成立しています。一方の日本は、急激に増えた社会保険料の大部分が高齢世代向けの給付に充当され、子育て・現役世代への直接的な還元実感が乏しいため、「中福祉(あるいは現役にとっては低福祉)・高負担」という強い不公平感が生じています。
Q4:国民負担率は今後さらに上がっていくのでしょうか?
A4:構造的に上がる可能性が極めて高いと言わざるを得ません。少子高齢化のピークは2040年頃まで続くと予測されており、社会保障給付費は自然増を続けます。さらに防衛費増や子ども・子育て支援金の拠出上乗せなど、新たな負担増プログラムが順次導入されているため、抜本的な制度改革がない限り手取りの圧迫傾向は続きます。
まとめ:今後の動向と失敗しないための判断基準
財務省が発表する国民負担率の推移と、私たちが直面する手取り減少の現実は、一時的な景気変動ではなく日本の社会保障制度が抱える構造的な疲弊の結果です。「46%」というマクロの数字以上に、将来世代のツケである潜在的国民負担率は50%を突破しており、制度の帳尻を合わせるための負担増は今後も形を変えて継続します。
国や行政による抜本的な歳出改革や世代間格差の是正を待つだけでは、手取りを守ることはできません。私たち生活者に求められるのは、感情的に「五公五民」を嘆くことではなく、税と社会保険料の仕組みを客観的に理解した上で、NISAやiDeCoをはじめとする公的な防衛手段を徹底的に使い倒すリテラシーです。自らの収入構造と支出の境界線を能動的にコントロールする知恵こそが、重負担の時代を生き抜く唯一の武器となります。 (出典: 国民 負担 率(Yahoo!ニュース))