額面「年収600万円」といえば、かつては日本の中流上位を象徴し、生活にゆとりがある「勝ち組」の代名詞とされてきました。しかし、長引くインフレや相次ぐ社会保険料の引き上げが進んだ2026年現在、現場の会社員からは「まったく贅沢ができない」「むしろ毎月の収支は赤字寸前で生活が苦しい」という切実な声が噴出しています。
統計上は日本人の上位層に属しながら、なぜ多くの世帯が困窮感を抱くのでしょうか。国税庁や総務省が公表した最新データをもとに、リアルな手取り額から税金のからくり、独身と子育て世帯における家計の決定的な格差まで、その実態を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の実際の手取り額は年間約460万〜490万円(月額約38万〜39万円)で、額面から約120万〜140万円が税金や社会保険料として差し引かれる。
- 要点2:民間給与実態統計調査の最新データでは上位約20〜25%(4人に1人)の層に位置するが、既婚・子育て世帯では固定費と教育費の負担から「隠れ生活苦」に陥りやすい。
- 要点3:家賃適正相場は月10万〜12万円、住宅ローン適正借入額は3,000万〜3,500万円が安全圏であり、身の丈を超えた固定費設定が破綻の主因となる。
【2026年最新データ】年収600万の手取り額と税金・社会保険料の現実
「年収600万円」と聞くと、月々50万円近い収入が入るような錯覚を覚えますが、給与明細に印字される金額は大きく異なります。会社員の給与からは、所得税や住民税に加えて、厚生年金や健康保険などの社会保険料が容赦なく天引きされます。
ボーナスが年間4か月分(基本給の4か月分=約150万円)支給される標準的な給与体系の場合、月々の額面給与は約37万5,000円です。ここから差し引かれる控除の内訳は次のとおりです。
- 健康保険料・介護保険料:月額約1万9,000円〜2万3,000円
- 厚生年金保険料:月額約3万4,000円〜3万6,000円
- 雇用保険料:月額約2,200円〜2,500円
- 所得税:月額約1万1,000円〜1万5,000円(扶養親族の有無により変動)
- 住民税:月額約1万8,000円〜2万2,000円
これらを合算すると、毎月の天引き総額は約8万5,000円〜10万円に達します。結果として、年収600万の手取り額は毎月約28万〜30万円、ボーナス手取りが1回あたり約55万〜60万円となり、年間手取りの総額は約460万〜490万円(ボーナスなしの年俸制であれば月額手取り約38万〜39万円)に落ち着きます。
額面の約2割から2.5割にあたる約120万〜140万円が、年収600万の税金と社会保険料として自動的に消えていく計算です。特に社会保険料率は過去数十年で断続的に引き上げられており、額面の数字と銀行口座に着金する現金との乖離が、働き手の不満を生む根本的な要因となっています。
なお、税負担を軽減する手段として知られる年収600万ふるさと納税控除上限額の目安は、独身や共働き(配偶者控除なし)で約7万7,000円、配偶者を扶養している世帯で約6万8,000円です。手取りを少しでも底上げするためには、こうした公的制度の取りこぼしのない活用が不可欠な防衛策となっています。
国税庁データで判明|年収600万の日本での割合と「勝ち組」の真偽
手取りの目減りに頭を抱える人が多い一方で、マクロ統計に視点を移すと全く異なる景色が見えてきます。国税庁が発表した民間給与実態統計調査の最新データを紐解くと、日本の平均給与は約460万円前後で推移しています。
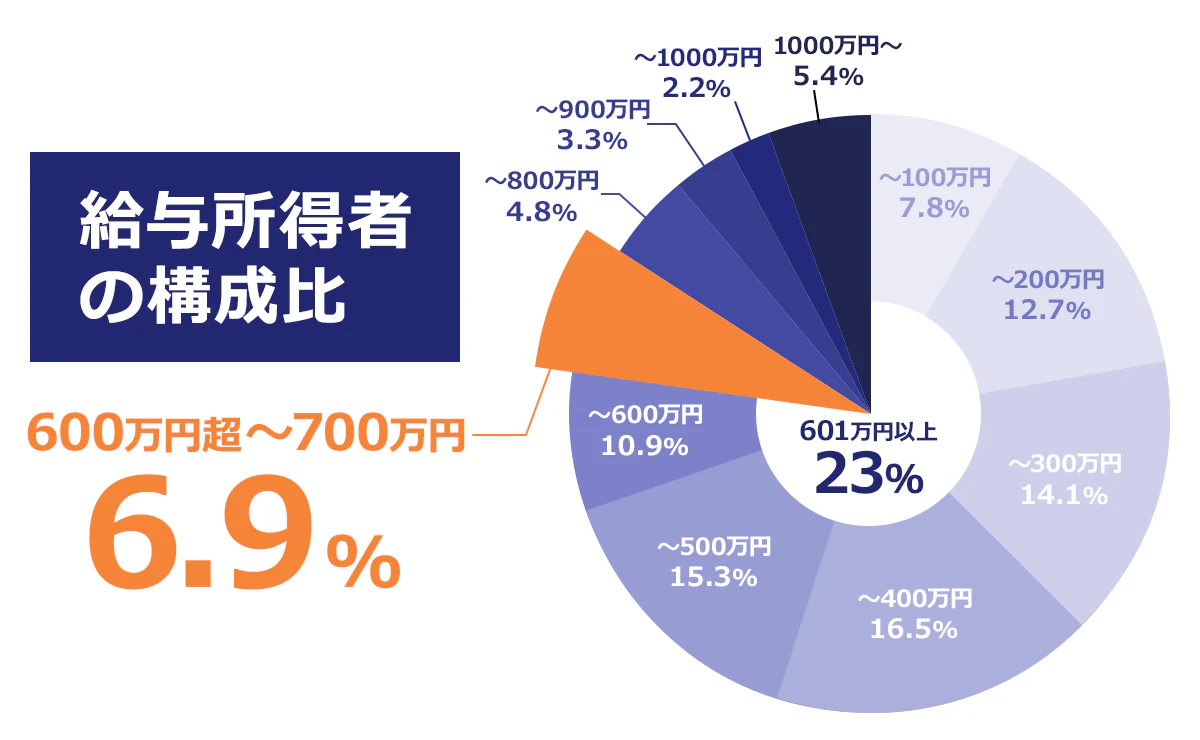
では、給与所得者全体における年収600万の日本での割合はどれくらいなのでしょうか。調査結果によると、年収600万円台(600万円超〜700万円以下)に位置する層は約6.5〜7.0%、年収600万円以上の給与を得ている人の割合は全体の約22〜24%となっています。つまり、日本全国の給与所得者のうち「4人に1人」しか到達できない収入ラインです。
さらに注目すべきは男女間の格差です。男性だけで見ると年収600万円以上の割合は約32〜34%と約3人に1人が該当するのに対し、女性で年収600万円を超えているのはわずか約7〜8%に留まります。正規雇用と非正規雇用の賃金格差やキャリアの中断など構造的な壁が色濃く残っており、女性にとって年収600万円は依然として極めて難易度の高い到達点です。
こうした客観的数値を前にすれば、「年収600万は勝ち組なのか」という問いに対して、統計上は間違いなく「上位4分の1に入る勝ち組」と答えるのが事実に基づいた評価です。しかし、当事者たちの実感は大きく乖離しています。上位層にいながら、なぜ豊かさを感じられない人が続出しているのでしょうか。
噂の真偽を徹底検証|「年収600万円なのに生活が苦しい」と感じる真相とは?
ネット上の掲示板やSNSでは、「年収600万円なのにカツカツで貯金ができない」「勝ち組どころか生活苦だ」という書き込みが後を絶ちません。この噂の真相を検証すると、単なる贅沢病ではない、現代日本特有の構造的要因が浮き彫りになります。
当事者が年収600万生活苦と感じる理由には、明確な3つの背景が存在します。
第一に、日常的な生活コストの急激なインフレです。2024年から2026年にかけて、食品、電気・ガス料金、日用品の価格改定が断続的に続きました。かつては月6万〜7万円で収まっていたファミリー層の食費が8万〜10万円へと自然増するなど、生活水準を変えていないにもかかわらず基礎支出が年間数十万円単位で底上げされています。
第二に、子育て・教育費の重圧と公的支援の境界線です。児童手当の拡充などは進められたものの、年収600万円世帯は高校・大学無償化の手厚い支援枠からは外れるか、一部制限を受ける微妙なゾーンに位置します。特に子どもを私立学校や習い事、進学塾に通わせる場合、毎月の教育費は1人あたり数万〜十数万円に膨らみ、手取り月収の大部分を圧迫します。
第三に、社会心理学でいう「中流意識の罠」による固定費の肥大化です。「年収600万に達したのだから」という自己評価から、都市部の割高な分譲マンションを購入したり、新車をマイカーローンで契約したりと、固定費を自ら引き上げてしまうケースが頻発しています。一度上げた生活水準を下げることは難しく、一度キャッシュフローが狂うと、給料日前には口座残高が底をつく「見かけの高所得貧乏」に陥るのです。
【世帯別シミュレーション】独身の生活レベルと子育て世帯の家計簿比較
年収600万円の豊かさは、「独身か既婚か」「子どもの有無」によって天と地ほどの差が生まれます。一人暮らしであれば優雅な暮らしが約束される一方で、片働きの子育て世帯では緻密な予算管理が求められます。
両者のリアルな収支状況を可視化するため、家計簿の内訳と適正基準を比較表にまとめました。
| 項目 | 独身・一人暮らし(都内) | 片働き夫婦+子2人(郊外) | 編集部の見解・適正目安 |
|---|---|---|---|
| 月額手取り収入 | 約300,000円(+賞与) | 約310,000円(扶養控除考慮) | 家族構成で手取りは数千〜1万円前後変化 |
| 住居費(家賃・ローン) | 110,000円(1K〜1LDK) | 125,000円(3LDKローン) | 年収600万家賃の適正相場は10万〜12万円 |
| 食費・日用品費 | 55,000円(外食中心) | 90,000円(自炊中心・物価高) | 子育て世帯は食費のインフレ直撃を受けやすい |
| 水道光熱・通信費 | 20,000円 | 38,000円 | 在宅時間や家族人数に比例して膨張 |
| 教育費・習い事 | 0円 | 45,000円(公立・塾代含む) | 高校・大学期には月10万円超に達するリスク |
| 小遣い・交際・娯楽 | 45,000円 | 20,000円(夫婦合算) | 子育て世帯は親の小遣いを削らざるを得ない |
| 毎月の貯蓄・投資余力 | 約70,000円(賞与別) | 約-8,000円(賞与で補填) | 独身は新NISA満額投資が可能、既婚は赤字化も |
表を見れば明らかなように、年収600万独身の生活レベルは非常に快適です。都心のアクセスの良い賃貸に暮らし、週末に外食や趣味を楽しんだとしても、毎月7万〜10万円、年間で150万円以上の貯蓄や新NISAへの資産運用に回す余裕があります。
対照的なのが年収600万子育て世帯の家計簿です。片働きで子どもが2人いる世帯では、食費や光熱費、教育費が家計を圧迫し、毎月の収支はゼロかマイナスに転じることが珍しくありません。ボーナスを生活補填や車検、固定資産税の支払いに充てると、手元に残る年間貯蓄は50万円未満という家庭も多く存在します。
金融広報中央委員会の家計調査データを参照すると、年収500万〜750万円未満世帯の年収600万貯金額の平均は独身で約900万〜1,200万円、ファミリー世帯で約700万〜850万円と発表されています。ただし、極端な高額資産保有者が平均値を引き上げているため、実態に近い中央値は独身で400万〜500万円、子育て世帯で300万〜400万円程度です。多くの一般家庭において、決して資産形成が順風満帆とは言えない現場が透けて見えます。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際の生活感をさらに掘り下げるため、当編集部が実施したヒアリング調査や関係者の手記、SNSコミュニティに寄せられた生の声から、代表的な2つの事例を検証します。
大手ITベンダーに勤務する30代前半の独身男性(手取り年収約480万円)は、自らの生活ぶりについて次のように語ります。
「目黒区内の1K(家賃10万5,000円)に住んでいますが、コンビニの買い物で値段を気にする必要はありませんし、年に2回は海外旅行にも行けます。月10万円を新NISAのオルカン(全世界株式)に積み立てており、貯蓄も600万円を超えました。周囲からは勝ち組と言われます。ただ、将来結婚して子どもを育てるとなると、自分の給料一本では絶対に破綻すると痛感しています。同僚でも片働きの既婚者はみんな疲弊していますね」
一方で、地方都市のメーカーで働く40代前半の男性(妻は専業主婦、中学生と小学生の2児)の手記には、全く異なる苦悩が綴られています。
「額面年収が600万円に届いたときは家族で喜びましたが、現実は地獄の始まりでした。長男の高校受験に向けた塾代が月4万円を超え、育ち盛りの男児2人の食費は10万円を突破。住宅ローンの金利上昇気配もあり、毎月赤字です。ボーナスで穴埋めする自転車操業で、妻のパート進出を真剣に話し合っています。年収600万で専業主婦家庭を維持するのは、今の日本経済では無理ゲーに近いと感じます」
このように、同じ「年収600万円」であっても、世帯構造の違いによって幸福度や精神的余裕は完全に二極化しています。
一般に知られていない盲点とネットの誤解
マネー情報や住宅購入の現場には、年収600万円にまつわる誤った俗説が数多く流布しています。これらの誤解を鵜呑みにすると、将来の家計破綻を招く引き金になりかねません。
最大の誤解は、「年収600万円あれば都心の新築マンションが買える」という幻想です。金融機関の住宅ローン審査において、年収600万円の借入限度額は年収の7〜8倍にあたる4,500万〜5,000万円前後まで承認されるケースがあります。しかし、「借りられる金額」と「安全に返せる金額」は根本的に異なります。
金利上昇局面にある現在、無理のない返済負担率(手取り年収に対する年間返済額の割合を20〜25%以内)から算出した年収600万住宅ローン適正額は、借入元金3,000万〜3,500万円が安全限界です。5,000万円近いフルローンを組んでしまえば、毎月の返済額は管理費や修繕積立金を含めて15万〜17万円に達し、家計は修復不可能なダメージを負います。
また、「年収600万円あれば普通に暮らしていても自然に資産が増える」という思い込みも危険です。所得税の累進課税や社会保険料の負担は、年収が上がるにつれて重くなります。無意識のうちに外食の頻度を増やしたり、コンビニ通いを常態化させたりする小さな「支出の贅肉」が、可処分所得の目減りと相まって貯蓄ゼロ体質を作り出してしまうのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会構造とインフレの実態を踏まえ、現在の経済環境下で年収600万円の生活を健全に維持できる人と、直ちに対策を打つべき人の境界線を提示します。
【現状の生活を維持して資産を伸ばせる人】
- 独身、または共働きで世帯年収が1,000万円以上ある世帯:固定費がコントロールされており、手取りの20%以上を先取り貯蓄や新NISAに回す資産形成サイクルが確立できている。
- 住居費を手取りの25%以下(月10万円前後)に抑えている人:地方在住や社宅・家賃補助制度を賢く利用し、最大の固定費を圧縮できている。
【家計防衛と支出見直しに直ちに着手すべき人】
- 片働きで子どもが複数いる世帯:1本の収入源に依存した状態はリスクが高く、配偶者のパート就労やリスキリングによる共働き化(世帯年収750万〜800万円への引き上げ)が急務。
- 4,000万円以上の住宅ローンや高級車の残クレを抱えている人:金利上昇リスクに対する耐性が極めて低く、固定資産税や維持費の負担で教育資金の準備が滞る危険性がある。
【年収 600 万】に関するよくある質問(FAQ)
Q1:年収600万円で組める住宅ローンの安全な上限はいくらですか?
A1:安全な借入上限は3,000万〜3,500万円程度です。金融機関の審査では4,500万〜5,000万円まで融資が下りる場合がありますが、手取り年収(約460万〜490万円)に対する年間返済額の割合を20〜25%以内に抑えなければ、金利上昇や修繕積立金の値上げに対応できなくなります。
Q2:年収600万円のふるさと納税上限額と損をしないコツは?
A2:控除限度額の目安は、独身・共働き世帯で約7万7,000円、配偶者控除が適用される世帯で約6万8,000円です。住宅ローン控除や医療費控除を併用している場合は上限額が下がるケースがあるため、各ポータルサイトのシミュレーターで正確な試算を行ってから寄付することをおすすめします。
Q3:年収600万円で貯金1,000万円を達成するには何年かかりますか?
A3:独身であれば年間150万〜200万円の貯蓄が可能なため、5年〜7年程度で到達可能です。一方、子育て世帯では年間貯蓄額が50万円前後にとどまることも多いため、支出の見直しに加えて新NISA等のインデックス投資を活用するか、配偶者の扶養内パート(年収100万〜130万円程度)で世帯収入を補うことが1,000万円達成の近道になります。
Q4:ボーナスなしで月給50万円の場合、手取りはどう変わりますか?
A4:年俸制などでボーナスがなく月給50万円の場合でも、年間を通じた所得税や社会保険料の総額はほぼ同等です。毎月の天引き額は約11万〜12万円となり、月々の手取り額は約38万〜39万円になります。毎月の手取りが均等に入るため、ボーナス払いに頼らない計画的な家計管理がしやすいメリットがあります。
まとめ:数字の過信を捨て、2026年を賢く生き抜く家計戦略
年収600万円という立ち位置は、統計上では紛れもなく日本の給与所得者における上位4分の1の層です。しかし、手取り率の低下とインフレが同時進行する現在の経済環境においては、「高年収だから放っておいても余裕がある」という時代は完全に終わりを告げました。
この年収帯で精神的なゆとりと経済的安定を手に入れるための鍵は、額面の数字に惑わされないことです。住居費を過度に背伸びせず手取りの25%前後に抑えること、ふるさと納税や新NISAなどの制度を徹底活用すること、そして家族世帯であれば共働きを選択して世帯収入のレバレッジをかけること。客観的なデータに基づいた支出コントロールこそが、「勝ち組の幻想」から抜け出し、真の経済的自由を築くための唯一の道筋です。 (出典: 年収 600 万(Yahoo!ニュース))